जरूरत पड़ने पर एक ही सप्ताह में कई व्यक्तिगत ऋण, घर खरीदने के लिए ऋण या क्रेडिट कार्ड के लिए आवेदन करना आसान लग सकता है। खासकर तब, जब किसी व्यक्ति को इलाज या किसी अन्य जरूरी खर्च के लिए तुरंत पैसों की आवश्यकता हो।
हालांकि, कम समय में कई जगह कर्ज के लिए आवेदन करना आपकी साख पर असर डाल सकता है। बैंक और वित्तीय संस्थान इस तरह की गतिविधियों को ध्यान से देखते हैं, क्योंकि इससे उन्हें व्यक्ति की आर्थिक स्थिति और कर्ज चुकाने की क्षमता का अंदाजा लगाने में मदद मिलती है।
एक सप्ताह में कई कर्ज के आवेदन का क्रेडिट स्कोर पर असर
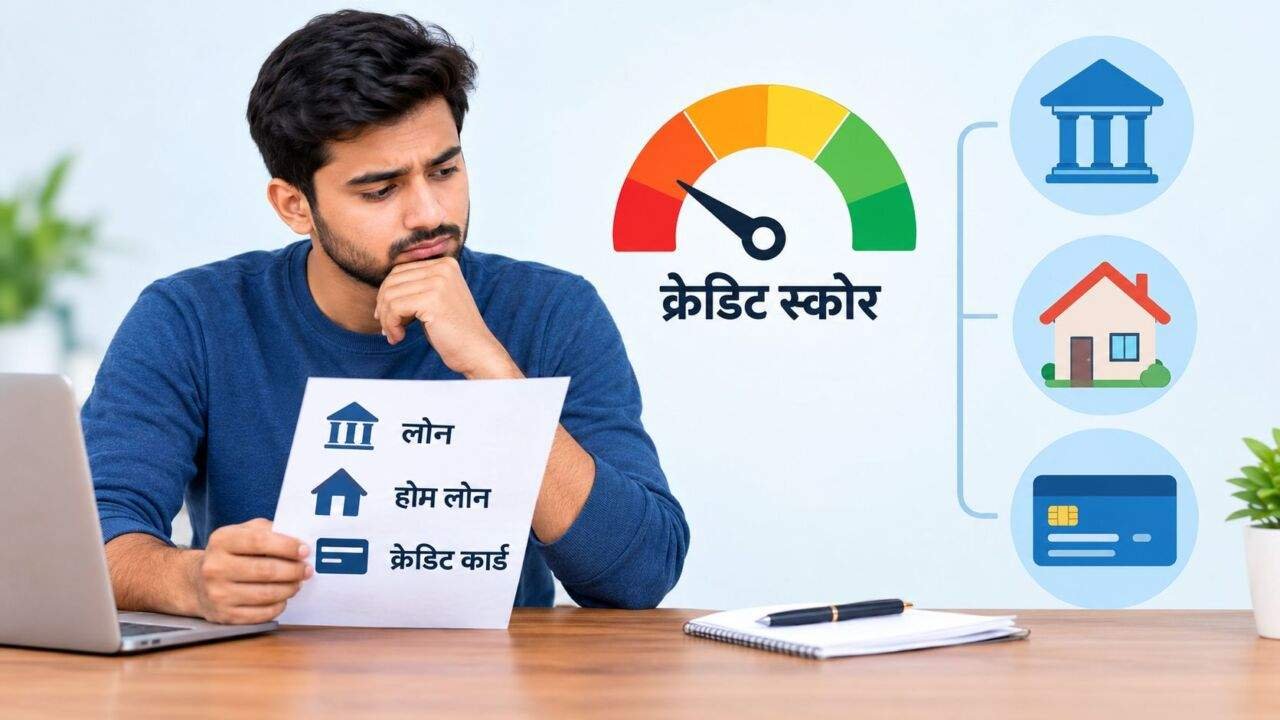
जब भी कोई व्यक्ति कर्ज या क्रेडिट कार्ड के लिए आवेदन करता है, तो संबंधित बैंक या वित्तीय संस्थान उसकी क्रेडिट रिपोर्ट की जांच कर सकता है। इस तरह की जांच को हार्ड इंक्वायरी कहा जाता है। एक बार जांच होने से आमतौर पर क्रेडिट स्कोर पर बहुत कम असर पड़ता है, लेकिन थोड़े समय के भीतर कई बार जांच होने पर स्कोर में गिरावट आ सकती है। इसका प्रभाव व्यक्ति की मौजूदा साख और क्रेडिट स्कोर की गणना करने वाली प्रणाली पर निर्भर करता है।
बैंक किसी नए ऋण के आवेदन पर विचार करते समय केवल क्रेडिट स्कोर नहीं देखते। वे यह भी जांचते हैं कि आवेदक ने पहले लिए गए कर्ज की किस तरह अदायगी की है, उस पर पहले से कितना कर्ज बाकी है और वह अपनी उपलब्ध क्रेडिट सीमा का कितना इस्तेमाल कर रहा है। इसके साथ ही, हाल में किए गए कर्ज के आवेदनों पर भी ध्यान दिया जाता है। यदि कोई व्यक्ति एक सप्ताह के भीतर कई बैंकों से कर्ज लेने की कोशिश करता है, तो इससे ऐसा संकेत मिल सकता है कि उसे लगातार अतिरिक्त पैसों की जरूरत पड़ रही है।
क्रेडिट स्कोर पर क्या असर पड़ सकता है?
- हार्ड इंक्वायरी: कर्ज आवेदन के दौरान बैंक क्रेडिट रिपोर्ट की जांच कर सकता है।
- कई आवेदन: कम समय में बार-बार जांच होने से क्रेडिट स्कोर प्रभावित हो सकता है।
- कर्ज की मंजूरी: बैंक आवेदक की वित्तीय स्थिति और भुगतान क्षमता का आकलन कर सकता है।
- ध्यान रखें: कई आवेदन करने से कर्ज अस्वीकार होना तय नहीं है।
कई आवेदन करने पर बैंक क्यों सतर्क हो जाते हैं?
हालांकि, कई जगह आवेदन करने का यह मतलब नहीं है कि व्यक्ति आर्थिक परेशानी में है या उसका कर्ज का आवेदन निश्चित रूप से खारिज हो जाएगा। फिर भी, बैंक इसे अधिक जोखिम के संकेत के रूप में देख सकते हैं। उन्हें लग सकता है कि आवेदक पर पहले से आर्थिक दबाव है या भविष्य में उसके लिए कर्ज की किस्तें समय पर चुकाना मुश्किल हो सकता है। इसलिए, कम समय में बार-बार होने वाली क्रेडिट जांच कर्ज मंजूर होने की संभावना को प्रभावित कर सकती है।
विशेषज्ञों के अनुसार, नया कर्ज लेने से पहले सही जानकारी जुटाना और सोच-समझकर फैसला करना जरूरी है। एक साथ कई बैंकों में आवेदन करने के बजाय पहले अपनी जरूरत का आकलन करना चाहिए। यह भी समझना जरूरी है कि कर्ज की रकम कितनी चाहिए और उसकी मासिक किस्त आसानी से चुकाई जा सकती है या नहीं। बिना योजना के कई जगह आवेदन करने से क्रेडिट रिपोर्ट पर अनावश्यक जांच दर्ज हो सकती है, जिसका असर आपकी आर्थिक साख पर पड़ सकता है।
कर्ज लेने से पहले किन बातों का रखें ध्यान?
कर्ज के लिए आवेदन करने से पहले अलग-अलग बैंकों की ब्याज दरों, आवेदन शुल्क, पात्रता की शर्तों और भुगतान की अवधि की तुलना करनी चाहिए। इससे यह पता लगाने में मदद मिलती है कि कौन-सा विकल्प आपकी आर्थिक स्थिति के अनुकूल है। आवेदन करने से पहले यह भी जांच लें कि बैंक की पात्रता संबंधी सुविधा या शुरुआती जांच के दौरान आपकी क्रेडिट रिपोर्ट पर हार्ड इंक्वायरी दर्ज होगी या नहीं। जहां ऐसी सुविधा उपलब्ध हो, वहां पहले से पात्रता की जानकारी लेने से अनावश्यक आवेदन करने से बचा जा सकता है।
क्रेडिट रिपोर्ट और क्रेडिट स्कोर से जुड़ी जानकारी के लिए CIBIL की आधिकारिक वेबसाइट पर जा सकते हैं।
कर्ज के लिए आवेदन करने से पहले अपनाएं ये तरीके
- जरूरत तय करें: पहले तय करें कि कितनी रकम का कर्ज लेना जरूरी है।
- ब्याज दर की तुलना करें: अलग-अलग बैंकों की ब्याज दरों और शुल्क की जांच करें।
- पात्रता जांचें: आवेदन से पहले पात्रता और जांच की प्रक्रिया समझें।
- किस्तों का हिसाब रखें: अपनी आय और मौजूदा देनदारियों के आधार पर भुगतान क्षमता तय करें।
- अस्वीकृति का कारण जानें: आवेदन खारिज होने पर तुरंत कई नए आवेदन करने से बचें।
क्रेडिट रिपोर्ट बेहतर बनाए रखने के तरीके
केवल कर्ज मंजूर होने की संभावना बढ़ाने के लिए कई बैंकों में आवेदन करना सही तरीका नहीं है। बेहतर होगा कि अपनी जरूरत और भुगतान करने की क्षमता के आधार पर कुछ उपयुक्त विकल्प चुनें और फिर किसी एक सही विकल्प के लिए आवेदन करें। यदि बैंक आपका आवेदन अस्वीकार कर देता है, तो तुरंत किसी दूसरे बैंक में आवेदन करने के बजाय पहले अस्वीकृति का कारण जानें। इसके बाद अपनी पात्रता और आर्थिक स्थिति में जरूरी सुधार करके आगे का फैसला करें।
अच्छी आर्थिक साख बनाए रखने के लिए केवल कर्ज की किस्तें समय पर चुकाना ही पर्याप्त नहीं है। जिम्मेदारी से कर्ज लेना, अपनी कुल देनदारी पर नजर रखना और बिना जरूरत बार-बार नए कर्ज के लिए आवेदन करने से बचना भी जरूरी है। इन आदतों से क्रेडिट रिपोर्ट बेहतर बनाए रखने में मदद मिल सकती है और भविष्य में कर्ज लेने के दौरान बैंक के सामने आपकी आर्थिक स्थिति की सकारात्मक तस्वीर पेश हो सकती है।
अक्सर पूछे जाने वाले सवाल
1. क्या एक सप्ताह में कई कर्ज के लिए आवेदन करने से क्रेडिट स्कोर घटता है?
कम समय में कई कर्ज के आवेदन करने पर बैंक कई बार क्रेडिट रिपोर्ट की जांच कर सकते हैं। इससे क्रेडिट स्कोर प्रभावित हो सकता है। हालांकि, वास्तविक असर आपकी क्रेडिट हिस्ट्री, मौजूदा स्कोर और संबंधित स्कोरिंग प्रणाली पर निर्भर करता है।
2. हार्ड इंक्वायरी क्या होती है?
जब आप कर्ज या क्रेडिट कार्ड के लिए आवेदन करते हैं, तो बैंक आपकी क्रेडिट रिपोर्ट की जांच कर सकता है। इसे हार्ड इंक्वायरी कहते हैं। ऐसी जांच क्रेडिट रिपोर्ट में दर्ज हो सकती है और क्रेडिट स्कोर पर इसका असर पड़ सकता है।
3. क्या कई बैंकों में आवेदन करने से कर्ज खारिज हो सकता है?
कई बैंकों में आवेदन करने से कर्ज खारिज होना निश्चित नहीं है। बैंक आपकी आय, क्रेडिट स्कोर, मौजूदा कर्ज, भुगतान इतिहास और अन्य पात्रता शर्तों का आकलन करते हैं। बार-बार आवेदन करना कुछ परिस्थितियों में जोखिम का संकेत माना जा सकता है।
4. कर्ज के लिए आवेदन करने से पहले क्या जांचना चाहिए?
आवेदन से पहले ब्याज दर, शुल्क, भुगतान अवधि, पात्रता शर्तें और मासिक किस्त की जांच करें। यह भी समझें कि शुरुआती पात्रता जांच के लिए बैंक आपकी क्रेडिट रिपोर्ट पर हार्ड इंक्वायरी करेगा या नहीं। इससे सोच-समझकर सही विकल्प चुनने में मदद मिलती है।
5. कर्ज का आवेदन खारिज होने पर क्या करना चाहिए?
आवेदन खारिज होने पर पहले बैंक से अस्वीकृति का कारण जानें। अपनी क्रेडिट रिपोर्ट, आय, मौजूदा देनदारियों और भुगतान इतिहास की समीक्षा करें। जरूरी सुधार करने के बाद ही नए आवेदन पर विचार करें, ताकि अनावश्यक क्रेडिट जांच से बचा जा सके।
FAQ Schema
Disclaimer: यह लेख केवल सामान्य जानकारी के लिए है। कर्ज लेने से पहले बैंक की शर्तें जांचें और अपनी भुगतान क्षमता का आकलन करें।