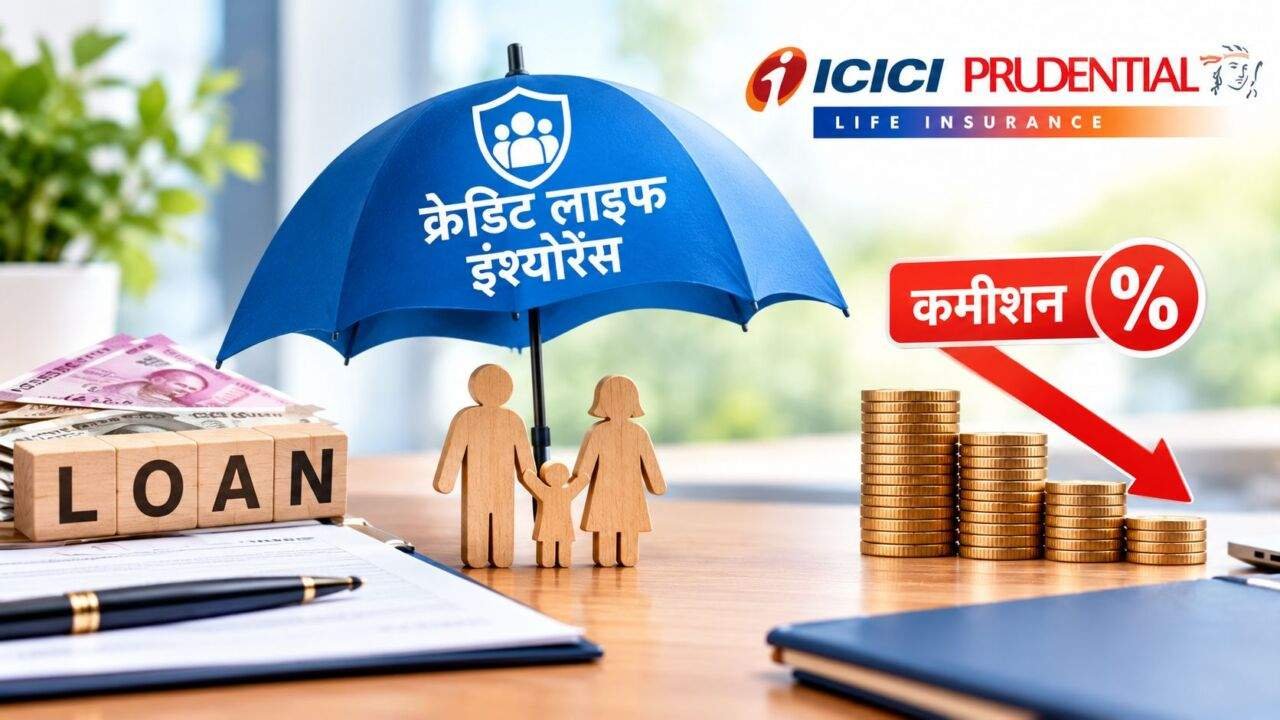
आईसीआईसीआई लाइफ इंश्योरेंस ने कर्ज लेने वाले लोगों के लिए क्रेडिट लाइफ इंश्योरेंस को एक जरूरी सुरक्षा सुविधा बताया है। कंपनी का कहना है कि इस बीमा से कर्ज लेने वाले व्यक्ति की मृत्यु होने पर उसका बकाया कर्ज चुकाने में मदद मिलती है। इससे परिवार पर कर्ज चुकाने का आर्थिक बोझ कम हो सकता है। यह सुविधा खास तौर पर उन लोगों के लिए उपयोगी हो सकती है, जिन्होंने कम आय के बावजूद कर्ज लिया है और जिनके पास कर्ज के बदले कोई संपत्ति भी नहीं है। हालांकि, बीमा क्षेत्र के नियामक भारतीय बीमा विनियामक और विकास प्राधिकरण (आईआरडीएआई) ने इस तरह की बीमा योजनाओं की बिक्री पर मिलने वाले कमीशन को काफी कम करने का प्रस्ताव रखा है।
क्रेडिट लाइफ इंश्योरेंस पर कमीशन घटाने का प्रस्ताव
कंपनी के वितरण विभाग के प्रमुख अमीश बैंकर ने मंगलवार को वित्तीय नतीजों पर हुई चर्चा के दौरान कहा कि क्रेडिट लाइफ इंश्योरेंस समाज की एक महत्वपूर्ण जरूरत को पूरा करता है। उनके अनुसार, यदि कर्ज लेने वाले व्यक्ति की मृत्यु हो जाती है, तो परिवार को बकाया रकम चुकाने के दबाव से बचाने में यह बीमा मदद कर सकता है। खासकर कम आय वाले परिवारों के लिए ऐसी सुरक्षा अधिक महत्वपूर्ण है, क्योंकि अचानक कमाने वाले व्यक्ति की मृत्यु होने पर परिवार को गंभीर आर्थिक परेशानियों का सामना करना पड़ सकता है।
क्रेडिट लाइफ इंश्योरेंस की प्रमुख बातें
- कर्ज लेने वाले व्यक्ति की मृत्यु होने पर बकाया कर्ज चुकाने में मदद मिल सकती है।
- इससे परिवार पर अचानक पड़ने वाला आर्थिक बोझ कम हो सकता है।
- आईआरडीएआई ने कुछ एकमुश्त प्रीमियम वाली योजनाओं पर कमीशन की सीमा 2 प्रतिशत करने का प्रस्ताव रखा है।
- प्रस्ताव अभी नियामकीय प्रक्रिया का हिस्सा है और अंतिम नियमों का इंतजार है।
आईआरडीएआई ने हाल ही में एक चर्चा पत्र जारी किया था, जिसमें कर्ज के साथ बेची जाने वाली एकमुश्त प्रीमियम वाली जीवन बीमा योजनाओं पर कमीशन की सीमा 2 प्रतिशत तय करने का प्रस्ताव दिया गया है। नियामक के अनुसार, वित्त वर्ष 2024-25 में ऐसी योजनाओं पर औसत कमीशन लगभग 22 प्रतिशत था। वहीं, गैर-बैंकिंग वित्तीय कंपनियों के माध्यम से बेची जाने वाली समूह क्रेडिट लाइफ बीमा योजनाओं पर वास्तविक भुगतान करीब 45 प्रतिशत तक पहुंच गया था। प्रस्तावित बदलाव का उद्देश्य बीमा बिक्री पर दिए जाने वाले कमीशन को सीमित करना है।
कमीशन घटने से आईसीआईसीआई लाइफ पर क्या असर पड़ सकता है?
आईसीआईसीआई लाइफ के प्रबंधन ने माना कि प्रस्ताव में कमीशन घटाने का बड़ा बदलाव शामिल है। हालांकि, कंपनी ने इस पर सीधे तौर पर विरोध नहीं जताया है। प्रबंधन को उम्मीद है कि अंतिम नियम तैयार करते समय नियामक बीमा कंपनियों की बातों और कारोबार पर पड़ने वाले असर को ध्यान में रखेगा। कंपनी का कहना है कि अभी यह बताना जल्दबाजी होगी कि कमीशन की सीमा 2 प्रतिशत होने से उसके कारोबार पर कितना असर पड़ेगा। इस प्रस्ताव पर अपनी राय देने के लिए संबंधित पक्षों को 25 अक्टूबर तक का समय दिया गया है।
प्रस्ताव से जुड़े अहम आंकड़े
- प्रस्तावित कमीशन सीमा: 2 प्रतिशत।
- वित्त वर्ष 2024-25 में एकमुश्त प्रीमियम वाली योजनाओं पर औसत कमीशन: लगभग 22 प्रतिशत।
- एनबीएफसी के माध्यम से बेची जाने वाली समूह क्रेडिट लाइफ योजनाओं पर वास्तविक भुगतान: करीब 45 प्रतिशत तक।
- प्रस्ताव पर राय देने की समय-सीमा: 25 अक्टूबर।
क्रेडिट लाइफ इंश्योरेंस का हिस्सा आईसीआईसीआई लाइफ के सुरक्षा बीमा कारोबार में लगभग एक तिहाई है। हालांकि, इस श्रेणी में कंपनी का सालाना प्रीमियम कारोबार पिछले तीन वित्त वर्षों में बहुत ज्यादा नहीं बढ़ा है। यह आंकड़ा लगभग 602 करोड़ रुपये से 619 करोड़ रुपये के बीच रहा। कंपनी ने इसके पीछे सूक्ष्म वित्त क्षेत्र में कर्ज से जुड़ी परेशानियों को एक प्रमुख कारण बताया है। सूक्ष्म वित्त के तहत कम आय वाले लोगों और छोटे कारोबारियों को अपेक्षाकृत छोटी रकम का कर्ज दिया जाता है।
कर्ज के साथ बीमा बेचने पर उठे सवाल
कर्ज के साथ बीमा को अनिवार्य रूप से जोड़कर बेचने की चिंता पर कंपनी ने कहा कि उसके सभी बीमा उत्पाद ग्राहकों की सहमति से बेचे जाते हैं। कंपनी के अनुसार, ग्राहकों को प्रीमियम का भुगतान करने के तरीके को चुनने का विकल्प भी दिया जाता है। हालांकि, कंपनी की निवेशक प्रस्तुति में क्रेडिट लाइफ बीमा को स्वैच्छिक बताया गया है, जबकि नियामक का मानना है कि व्यवहार में कई बार ग्राहकों के लिए इसे लेना लगभग अनिवार्य हो जाता है। इस अंतर को लेकर बीमा बिक्री के तरीके पर चर्चा जारी है।
क्रेडिट लाइफ इंश्योरेंस लेते समय ग्राहकों को पॉलिसी की शर्तें, बीमा कवरेज, प्रीमियम, अपवाद और दावा भुगतान की प्रक्रिया समझनी चाहिए। यह भी देखना जरूरी है कि पॉलिसी के तहत कर्ज की कितनी राशि कवर होती है और किन परिस्थितियों में बीमा का लाभ मिल सकता है।
आईसीआईसीआई लाइफ का मुनाफा 26.5 प्रतिशत बढ़ा
वित्त वर्ष 2026-27 की पहली छमाही में आईसीआईसीआई लाइफ का कर चुकाने के बाद मुनाफा पिछले साल की समान अवधि के मुकाबले 26.5 प्रतिशत बढ़कर 760 करोड़ रुपये हो गया। इस दौरान कंपनी का कुल प्रीमियम 15.3 प्रतिशत बढ़कर 24,505 करोड़ रुपये रहा। नए कारोबार से मिलने वाला प्रीमियम 25 प्रतिशत की बढ़त के साथ 11,821 करोड़ रुपये पर पहुंच गया। वहीं, नई बीमा पॉलिसियों से होने वाले अनुमानित लाभ को दर्शाने वाला नया कारोबार मूल्य 22.3 प्रतिशत बढ़कर 1,283 करोड़ रुपये हो गया।
नए कारोबार के मार्जिन में भी सुधार
कंपनी के नए कारोबार से होने वाले लाभ का मार्जिन भी बढ़ा है। वित्त वर्ष 2025-26 में यह 24.7 प्रतिशत था, जो चालू वित्त वर्ष की पहली छमाही में बढ़कर 26 प्रतिशत हो गया। कंपनी के प्रबंधन ने इसका प्रमुख कारण बीमा उत्पादों की बिक्री में आए बदलाव को बताया। इस दौरान सुरक्षा से जुड़े बीमा उत्पादों की हिस्सेदारी बढ़ी, जिससे नए कारोबार की लाभप्रदता को सहारा मिला।
व्यक्तिगत जीवन बीमा के प्रीमियम पर सितंबर 2025 से वस्तु एवं सेवा कर (जीएसटी) में छूट मिलने के बाद खुदरा सुरक्षा बीमा कारोबार को भी फायदा हुआ। पहली छमाही में इस कारोबार का वार्षिकीकृत प्रीमियम समतुल्य 47.2 प्रतिशत बढ़कर 455 करोड़ रुपये हो गया। हालांकि, कंपनी के प्रबंधन का अनुमान है कि साल की दूसरी छमाही में यह तेज वृद्धि धीमी पड़ सकती है। कंपनी को उम्मीद है कि पहले दिखाई दे रही 40 से 50 प्रतिशत की वृद्धि दर घटकर अधिक सामान्य स्तर पर आ जाएगी।
बैंक और एजेंटों के जरिए बीमा कारोबार
बैंकों के माध्यम से बीमा बेचने वाले कारोबार में पहली छमाही के दौरान 4.6 प्रतिशत की वृद्धि दर्ज की गई। कंपनी के अनुसार, उसकी मूल कंपनी आईसीआईसीआई बैंक से मिलने वाला कारोबार स्थिर रहा है। इस माध्यम से हर महीने लगभग 120 करोड़ रुपये का कारोबार हो रहा है, जो बैंक के जरिए होने वाली कुल बिक्री का करीब आधा है। अन्य बैंक साझेदारों से मिलने वाले कारोबार में बढ़ोतरी हुई है। एजेंटों के माध्यम से होने वाली बिक्री में 3.3 प्रतिशत की वृद्धि दर्ज की गई, जबकि पेंशन जैसी नियमित आय देने वाली वार्षिकी योजनाओं का कारोबार 50 प्रतिशत बढ़ा।
शेयर में गिरावट, निवेशकों की नजर नियामकीय फैसले पर
शेयर बाजार में मंगलवार को आईसीआईसीआई लाइफ इंश्योरेंस के शेयर में गिरावट देखने को मिली। कंपनी का शेयर 12.15 रुपये यानी 2.65 प्रतिशत गिरकर 446.20 रुपये पर बंद हुआ। कंपनी के मजबूत वित्तीय नतीजों के बीच अब निवेशकों की नजर इस बात पर रहेगी कि क्रेडिट लाइफ बीमा पर कमीशन घटाने के प्रस्ताव का अंतिम फैसला उसके कारोबार और लाभ पर किस तरह का असर डालता है।
बीमा से जुड़े नियमों और नियामकीय घोषणाओं की जानकारी के लिए भारतीय बीमा विनियामक और विकास प्राधिकरण (आईआरडीएआई) की आधिकारिक वेबसाइट देख सकते हैं।
निष्कर्ष
आईसीआईसीआई लाइफ इंश्योरेंस क्रेडिट लाइफ बीमा को कर्ज लेने वाले परिवारों के लिए महत्वपूर्ण सुरक्षा मानती है। वहीं, कमीशन घटाने के प्रस्ताव से इस कारोबार के संचालन पर असर पड़ सकता है। कंपनी के वित्तीय नतीजे मजबूत रहे हैं, लेकिन अंतिम नियामकीय फैसला उसके भविष्य के कारोबार और लाभप्रदता के लिए महत्वपूर्ण होगा।
अक्सर पूछे जाने वाले सवाल (FAQ)
1. क्रेडिट लाइफ इंश्योरेंस क्या है?
क्रेडिट लाइफ इंश्योरेंस कर्ज से जुड़ा जीवन बीमा है। बीमित व्यक्ति की मृत्यु होने पर पॉलिसी की शर्तों के अनुसार बकाया कर्ज चुकाने में मदद मिल सकती है, जिससे परिवार पर आर्थिक बोझ कम हो सकता है।
2. आईआरडीएआई ने कमीशन को लेकर क्या प्रस्ताव दिया है?
आईआरडीएआई ने कर्ज के साथ बेची जाने वाली एकमुश्त प्रीमियम वाली जीवन बीमा योजनाओं पर कमीशन की सीमा 2 प्रतिशत तय करने का प्रस्ताव रखा है। अंतिम नियमों की घोषणा के बाद ही इसके वास्तविक प्रभाव का पता चलेगा।
3. क्या कर्ज लेते समय क्रेडिट लाइफ इंश्योरेंस लेना जरूरी है?
इसकी अनिवार्यता संबंधित कर्ज और बीमा की शर्तों पर निर्भर करती है। पॉलिसी लेने से पहले ग्राहक को लिखित शर्तें, प्रीमियम और कवरेज समझना चाहिए तथा यह स्पष्ट करना चाहिए कि बीमा स्वैच्छिक है या किसी शर्त से जुड़ा है।
4. वित्त वर्ष 2026-27 की पहली छमाही में आईसीआईसीआई लाइफ का मुनाफा कितना रहा?
दी गई जानकारी के अनुसार, कंपनी का कर चुकाने के बाद मुनाफा 26.5 प्रतिशत बढ़कर 760 करोड़ रुपये रहा। कुल प्रीमियम 15.3 प्रतिशत बढ़कर 24,505 करोड़ रुपये पर पहुंच गया।
5. कमीशन घटाने के प्रस्ताव का आईसीआईसीआई लाइफ पर क्या असर हो सकता है?
प्रस्ताव से क्रेडिट लाइफ बीमा की बिक्री और वितरण से जुड़ी लागत प्रभावित हो सकती है। हालांकि, कंपनी ने कहा है कि अंतिम नियमों और उनके प्रभाव का आकलन होने से पहले कारोबार पर पड़ने वाले असर का अनुमान लगाना जल्दबाजी होगी।
अस्वीकरण
यह लेख उपलब्ध कराई गई जानकारी पर आधारित है और निवेश सलाह नहीं है। बीमा खरीदने या शेयर में निवेश करने से पहले आधिकारिक दस्तावेजों और संबंधित जोखिमों की समीक्षा करें।