विदेश में रहने वाले भारतीय नागरिकों को जरूरी नहीं कि हर स्थिति में भारत के आयकर नियमों के तहत अनिवासी माना जाए। किसी व्यक्ति का कर निवास तय करने के लिए यह देखा जाता है कि वह संबंधित वित्तीय वर्ष में कितने दिन भारत में रहा, उसकी आय के स्रोत क्या हैं और पिछले वर्षों में उसका भारत में रहने का रिकॉर्ड कैसा रहा है। इसलिए विदेश में नौकरी या कारोबार करने वाले भारतीयों के लिए इन नियमों को समझना जरूरी है।
विदेश में रहने वाले भारतीयों का कर निवास कैसे तय होता है?
किसी व्यक्ति का कर निवास उसकी नागरिकता या विदेश में नौकरी करने के आधार पर ही तय नहीं होता। इसके लिए भारत में बिताए गए दिनों, आय के स्रोतों और लागू कानूनी शर्तों को ध्यान में रखा जाता है। कर निवास की स्थिति यह निर्धारित करने में महत्वपूर्ण होती है कि व्यक्ति की कौन-कौन सी आय भारत में कर के दायरे में आ सकती है।
कर निवास तय करते समय इन बातों पर ध्यान दें
- संबंधित वित्तीय वर्ष में भारत में बिताए गए दिनों की संख्या।
- पिछले चार वर्षों में भारत में रहने की कुल अवधि।
- भारत और विदेश से प्राप्त आय का विवरण।
- विदेश में नौकरी या कारोबार करने की स्थिति।
- दूसरे देश में कर निवास और कर भुगतान से जुड़ी स्थिति।
आयकर अधिनियम, 2025 एक अप्रैल 2026 से लागू हो गया है। इसके बाद भी कर निवास तय करने और आयकर रिटर्न दाखिल करने से जुड़े प्रमुख नियमों में बदलाव नहीं किया गया है। पहले लागू आयकर अधिनियम, 1961 में भी निवास की स्थिति तय करने के लिए भारत में बिताए गए दिनों और आय से जुड़ी शर्तों का इस्तेमाल किया जाता था। हालांकि, कुछ विशेष परिस्थितियों में अलग नियम लागू हो सकते हैं।
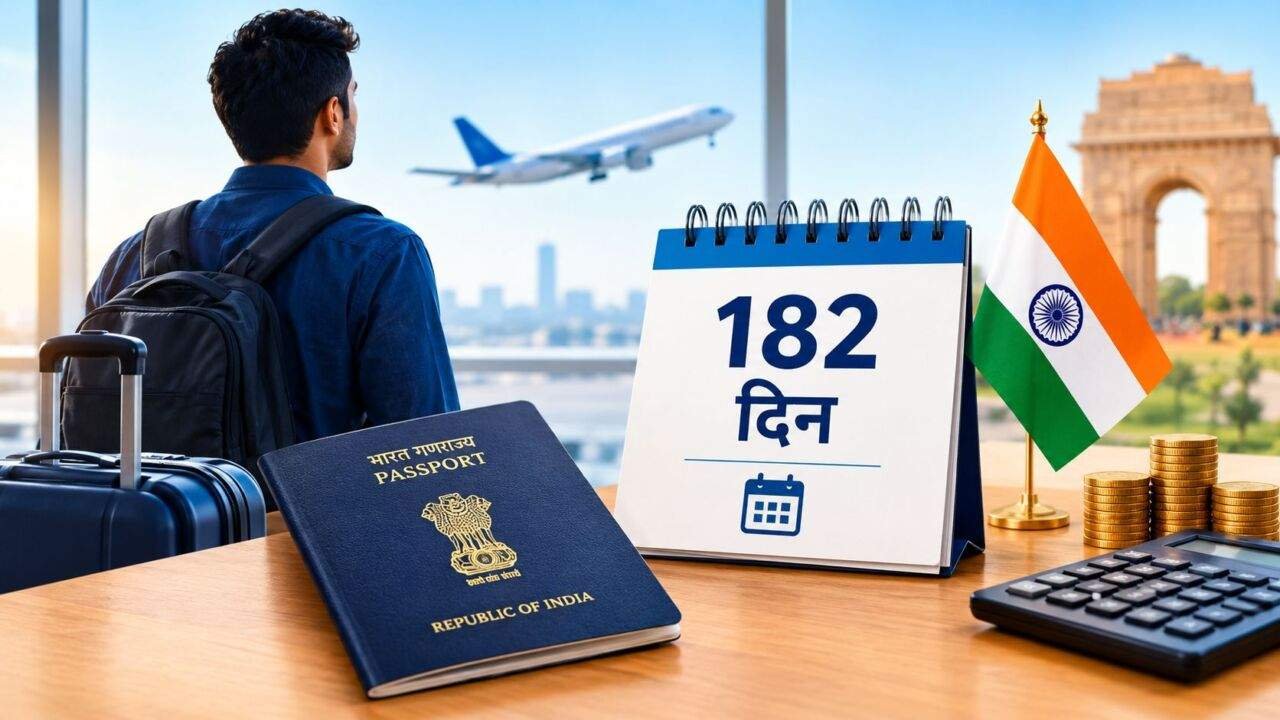
भारत में 182 दिन रहने का नियम
कर निवास निर्धारित करने में भारत में बिताए गए दिनों की अहम भूमिका होती है। सामान्य नियम के तहत 182 दिन की अवधि महत्वपूर्ण है। हालांकि, कुछ परिस्थितियों में 60 दिन और पिछले चार वर्षों में 365 दिन भारत में रहने वाली शर्त भी लागू हो सकती है। इसलिए किसी व्यक्ति को अपनी स्थिति का आकलन करते समय केवल एक नियम पर निर्भर नहीं रहना चाहिए।
सामान्य नियम के अनुसार, यदि कोई व्यक्ति संबंधित वित्तीय वर्ष में कम से कम 182 दिन भारत में रहता है, तो उसे कर उद्देश्यों के लिए भारत का निवासी माना जा सकता है। इसके अलावा, यदि कोई व्यक्ति उस वर्ष कम से कम 60 दिन भारत में रहा हो और उससे पहले के चार वर्षों में कुल 365 दिन या उससे अधिक समय भारत में बिताया हो, तो भी वह निवासी की श्रेणी में आ सकता है। इन शर्तों को पूरा करने पर व्यक्ति की कर निवास स्थिति तय की जाती है।
भारत में रहने के दिनों की गणना क्यों जरूरी है?
विदेश में रहने वाले भारतीयों को भारत आने और वापस जाने की तारीखों का सही रिकॉर्ड रखना चाहिए। यात्रा की अवधि में छोटी-सी गलती भी कुल दिनों की गणना को प्रभावित कर सकती है। पासपोर्ट, यात्रा टिकट और अन्य संबंधित दस्तावेज रिकॉर्ड बनाए रखने में मदद कर सकते हैं।
विदेश में नौकरी करने वाले भारतीयों के लिए विशेष नियम
विदेश में नौकरी करने वाले भारतीय नागरिकों और भारतीय जहाजों पर काम करने वाले कुछ कर्मचारियों के लिए सामान्य नियमों से अलग प्रावधान हो सकते हैं। इनका उद्देश्य विदेश में रोजगार के लिए जाने वाले व्यक्तियों की स्थिति को उनकी वास्तविक परिस्थितियों के अनुसार निर्धारित करना है।
विदेश में नौकरी करने के लिए भारत छोड़ने वाले भारतीय नागरिकों और भारतीय जहाजों पर काम करने वाले कुछ कर्मचारियों को विशेष छूट मिलती है। ऐसे मामलों में 60 दिन भारत में रहने और पिछले चार वर्षों में 365 दिन बिताने वाली सामान्य शर्त लागू नहीं होती। उनके लिए आम तौर पर संबंधित वित्तीय वर्ष में भारत में 182 दिन रहने की शर्त महत्वपूर्ण होती है। हालांकि, अंतिम स्थिति व्यक्ति की परिस्थितियों और लागू नियमों पर निर्भर करती है।
विदेश में नौकरी करने वालों के लिए जरूरी सावधानियां
- भारत आने-जाने की तारीखों का रिकॉर्ड रखें।
- विदेश में नौकरी और आय से जुड़े दस्तावेज सुरक्षित रखें।
- भारत और विदेश में प्राप्त आय का अलग-अलग विवरण तैयार करें।
- यह जांचें कि आपके मामले में कोई विशेष नियम लागू होता है या नहीं।
- कर निवास तय करने से पहले आधिकारिक नियमों या विशेषज्ञ की सलाह लें।
अनिवासी भारतीयों के लिए 120 दिन वाला नियम
भारत आने वाले अनिवासी भारतीयों और भारतीय मूल के कुछ व्यक्तियों के लिए रहने की अवधि से जुड़े विशेष प्रावधान हैं। कुछ मामलों में भारत में रहने के दिनों के साथ विदेश से प्राप्त आय को छोड़कर अन्य आय की राशि भी देखी जाती है। इसलिए भारत आने वाले अनिवासी भारतीयों को अपनी आय और यात्रा की अवधि दोनों पर ध्यान देना चाहिए।
भारत आने वाले अनिवासी भारतीयों और भारतीय मूल के कुछ व्यक्तियों के लिए भी अलग प्रावधान हैं। सामान्य तौर पर, यदि वे वित्तीय वर्ष में 182 दिन से अधिक भारत में रहते हैं, तो उनकी कर निवास स्थिति प्रभावित हो सकती है। लेकिन यदि विदेश से प्राप्त आय को छोड़कर उनकी आय 15 लाख रुपये से अधिक है, तो उनके लिए रहने की अवधि से जुड़ी वैकल्पिक शर्त लागू हो सकती है। ऐसी स्थिति में संबंधित वर्ष में भारत में कम से कम 120 दिन रहना और पिछले चार वर्षों में कुल 365 दिन भारत में बिताना महत्वपूर्ण हो सकता है।
120 दिन की शर्त किसके लिए महत्वपूर्ण हो सकती है?
यह शर्त कुछ ऐसे अनिवासी भारतीयों और भारतीय मूल के व्यक्तियों के लिए प्रासंगिक हो सकती है, जिनकी निर्धारित आय 15 लाख रुपये से अधिक है। इसका लागू होना व्यक्ति की वास्तविक स्थिति और संबंधित कानून की शर्तों पर निर्भर करता है।
डीम्ड रेजिडेंट यानी मान लिया गया निवासी कौन होता है?
कुछ विशेष परिस्थितियों में किसी व्यक्ति को सामान्य निवास नियमों से अलग कर उद्देश्यों के लिए निवासी माना जा सकता है। इस व्यवस्था का संबंध ऐसे भारतीय नागरिकों से है, जिनकी आय एक निर्धारित सीमा से अधिक है और जो किसी दूसरे देश में निवास या इसी तरह के आधार पर कर देने के लिए उत्तरदायी नहीं हैं।
कुछ परिस्थितियों में किसी भारतीय नागरिक को भारत में बिताए गए दिनों की संख्या से अलग भी कर उद्देश्यों के लिए निवासी माना जा सकता है। इसे मान लिया गया निवासी यानी डीम्ड रेजिडेंट का नियम कहा जाता है। यह प्रावधान उन भारतीय नागरिकों पर लागू हो सकता है, जिनकी विदेश से प्राप्त आय को छोड़कर कुल आय 15 लाख रुपये से अधिक है और जो निवास या इसी तरह के आधार पर किसी दूसरे देश में कर देने के लिए उत्तरदायी नहीं हैं। इस श्रेणी में आने वाले व्यक्ति को सामान्यतः निवासी, लेकिन सामान्य रूप से निवासी नहीं की श्रेणी में रखा जाता है।
इसलिए विदेश में रहने वाले प्रत्येक भारतीय की स्थिति एक जैसी नहीं होती। किसी दूसरे देश में कर निवास की पात्रता, भारत में बिताए गए दिन और आय की प्रकृति जैसे पहलुओं की जांच करना जरूरी है।
अनिवासी भारतीयों को आयकर रिटर्न कब दाखिल करना पड़ सकता है?
कर निवास की स्थिति के साथ आयकर रिटर्न दाखिल करने के नियमों को समझना भी जरूरी है। कुछ अनिवासी भारतीयों को निर्धारित परिस्थितियों में रिटर्न दाखिल करने से छूट मिल सकती है, लेकिन यह छूट सभी लोगों के लिए उपलब्ध नहीं होती। संबंधित आय के प्रकार और उस पर कर कटौती की स्थिति महत्वपूर्ण होती है।
विदेश में रहने वाले भारतीयों के लिए आयकर रिटर्न दाखिल करने के नियमों को समझना भी जरूरी है। पुराने आयकर अधिनियम की धारा 115G के तहत कुछ अनिवासी भारतीयों को रिटर्न दाखिल करने से छूट मिल सकती है। यह छूट तब लागू हो सकती है, जब उनकी कुल आय में केवल निर्धारित निवेश से होने वाली आय, दीर्घकालिक पूंजीगत लाभ या दोनों शामिल हों और संबंधित आय पर लागू कर स्रोत पर काट लिया गया हो। हालांकि, यह छूट सभी अनिवासी भारतीयों पर लागू नहीं होती। इसके लिए निर्धारित शर्तों को पूरा करना आवश्यक है।
आयकर अधिनियम, 1961 और 2025 में क्या अंतर है?
नए और पुराने आयकर कानून का इस्तेमाल अलग-अलग वित्तीय वर्षों के लिए किया जाता है। कर निवास का आकलन करते समय यह देखना जरूरी है कि संबंधित वर्ष पर कौन-सा कानून लागू होता है। साथ ही, कुछ शर्तों के लिए पिछले चार वर्षों में भारत में बिताए गए दिनों की गणना भी करनी पड़ सकती है।
नया और पुराना आयकर कानून अलग-अलग वित्तीय वर्षों पर लागू होता है। उदाहरण के लिए, वित्तीय वर्ष 2025-26 के लिए कर निवास की स्थिति 31 मार्च 2026 तक भारत में बिताए गए समय और पुराने कानून के आधार पर तय की जाएगी। वहीं, वित्तीय वर्ष 2026-27 के लिए नया आयकर अधिनियम लागू होगा और इस वर्ष में भारत में बिताए गए दिनों को ध्यान में रखा जाएगा। हालांकि, 365 दिनों वाली शर्त की गणना करते समय पिछले चार वर्षों में भारत में बिताए गए समय को भी शामिल किया जा सकता है।
विदेश में रहने वाले भारतीयों को किन दस्तावेजों का रिकॉर्ड रखना चाहिए?
कर संबंधी गलतियों से बचने के लिए विदेश में रहने वाले भारतीयों को अपनी यात्रा, आय और कर निवास से जुड़े दस्तावेज व्यवस्थित रखने चाहिए। इससे रिटर्न दाखिल करते समय सही जानकारी देना और जरूरत पड़ने पर अपनी स्थिति स्पष्ट करना आसान हो सकता है।
इसलिए विदेश में रहने वाले भारतीयों को अपनी भारत यात्रा की तारीखों, आय के स्रोतों और दूसरे देश में कर संबंधी स्थिति का सही रिकॉर्ड रखना चाहिए। केवल विदेश में रहने या नौकरी करने के आधार पर अपनी कर स्थिति तय करना सही नहीं है। किसी भी अंतिम निर्णय से पहले आयकर विभाग की आधिकारिक जानकारी देखना या कर विशेषज्ञ से सलाह लेना बेहतर होगा।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. भारत में कितने दिन रहने पर कोई व्यक्ति कर निवासी माना जा सकता है?
सामान्य नियम के अनुसार, संबंधित वित्तीय वर्ष में 182 दिन भारत में रहने पर व्यक्ति निवासी माना जा सकता है। कुछ परिस्थितियों में 60 दिन और पिछले चार वर्षों में 365 दिन वाली शर्त भी लागू हो सकती है।
2. क्या विदेश में नौकरी करने वाले भारतीय को अनिवासी माना जाता है?
नहीं। केवल विदेश में नौकरी करने से कोई व्यक्ति अपने आप अनिवासी नहीं बन जाता। उसकी कर निवास स्थिति भारत में बिताए गए दिनों और लागू कानूनी शर्तों के आधार पर तय होती है।
3. अनिवासी भारतीयों के लिए 120 दिन का नियम कब लागू हो सकता है?
कुछ परिस्थितियों में विदेश से प्राप्त आय को छोड़कर 15 लाख रुपये से अधिक आय वाले अनिवासी भारतीयों और भारतीय मूल के व्यक्तियों के लिए 120 दिन भारत में रहने और पिछले चार वर्षों में 365 दिन बिताने की शर्त प्रासंगिक हो सकती है।
4. डीम्ड रेजिडेंट का क्या अर्थ है?
डीम्ड रेजिडेंट वह भारतीय नागरिक हो सकता है, जिस पर विशेष कानूनी शर्तों के तहत भारत में कर निवास के नियम लागू होते हैं, भले ही वह सामान्य निवास शर्तों के आधार पर निवासी न बनता हो।
5. क्या सभी अनिवासी भारतीयों को आयकर रिटर्न दाखिल करना जरूरी है?
हर मामले में नियम एक जैसे नहीं होते। कुछ अनिवासी भारतीय निर्धारित शर्तें पूरी करने पर रिटर्न दाखिल करने से छूट पा सकते हैं। पात्रता जानने के लिए आय के प्रकार और कर कटौती की स्थिति जांचनी चाहिए।
निष्कर्ष
विदेश में रहने वाले भारतीयों के लिए कर निवास तय करने में भारत में बिताए गए दिन, आय के स्रोत और दूसरे देश में कर संबंधी स्थिति महत्वपूर्ण हैं। सही रिकॉर्ड रखें और आयकर नियमों को समझकर ही रिटर्न दाखिल करें। जरूरत पड़ने पर विशेषज्ञ की सलाह लें।
डिस्क्लेमर
यह लेख सामान्य जानकारी के लिए है, व्यक्तिगत कर सलाह नहीं। नियमों और पात्रता की पुष्टि आयकर विभाग की आधिकारिक जानकारी या योग्य कर विशेषज्ञ से करें।
आधिकारिक जानकारी के लिए भारत के आयकर विभाग की वेबसाइट देखें।