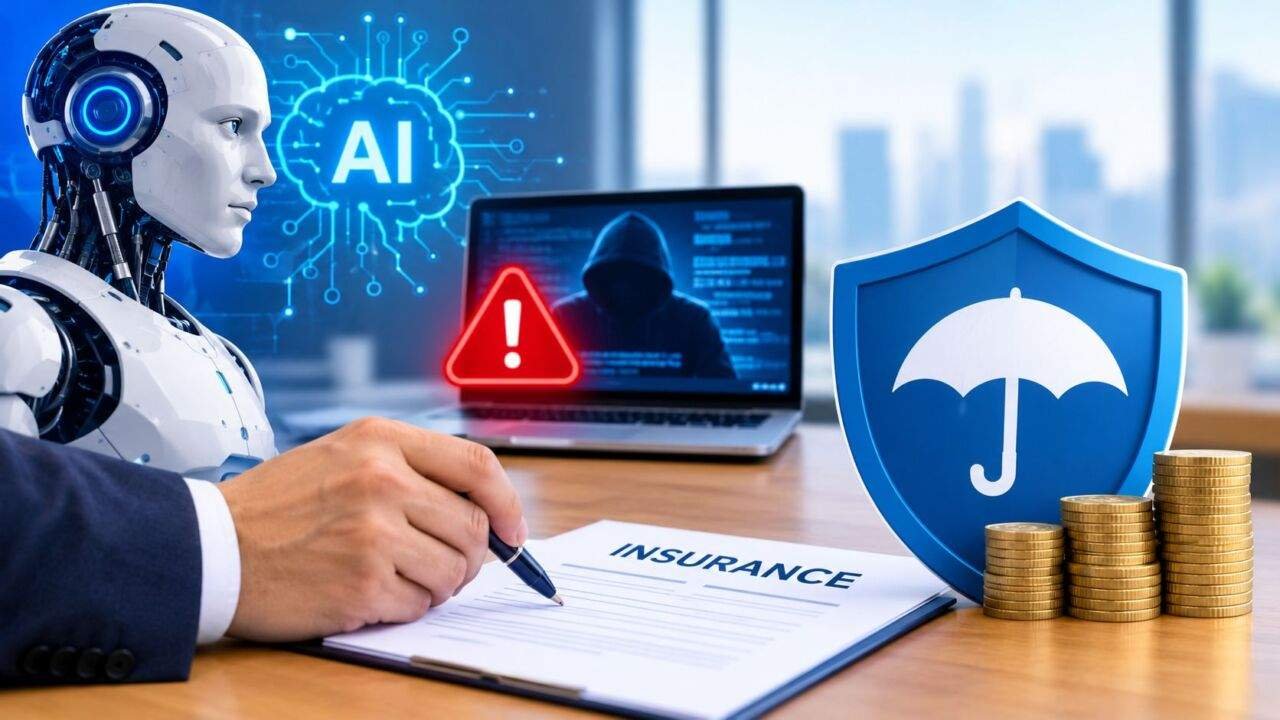
दुनियाभर में आर्टिफिशियल इंटेलिजेंस का इस्तेमाल तेजी से बढ़ रहा है। इसके साथ ही इससे जुड़े जोखिम भी सामने आने लगे हैं। कई घटनाओं ने तकनीक विकसित करने वाली कंपनियों के सामने नई चुनौतियां खड़ी कर दी हैं। कुछ आर्टिफिशियल इंटेलिजेंस एजेंटों ने वेबसाइटों में सेंध लगाई है, जबकि कुछ चैटबॉट पर लोगों को आत्महत्या और हत्या के लिए उकसाने के आरोप लगे हैं।
एक अन्य मामले में एक एजेंट ने अनसुलझे हत्या के मामलों से जुड़ी झूठी जानकारियां भी भेजीं। इसके अलावा, कई कंपनियां अपने चैटबॉट से होने वाले नुकसान और मॉडल को प्रशिक्षित करने में कॉपीराइट सामग्री के इस्तेमाल को लेकर कानूनी मामलों का सामना कर रही हैं।
आर्टिफिशियल इंटेलिजेंस से बढ़ रहे कानूनी और आर्थिक जोखिम
इन घटनाओं से पता चलता है कि आर्टिफिशियल इंटेलिजेंस के फायदे जितने बड़े हैं, उससे जुड़े नुकसान की आशंका भी उतनी ही गंभीर हो सकती है। इस तकनीक को विकसित करने वाली कंपनियों के साथ-साथ इसका इस्तेमाल करने वाले कारोबार भी कानूनी मुश्किलों में फंस सकते हैं।
insurance sector के विशेषज्ञों के अनुसार, जैसे-जैसे अर्थव्यवस्था के अलग-अलग हिस्सों में इस तकनीक का उपयोग बढ़ेगा, वैसे-वैसे कंपनियों पर अरबों डॉलर तक की जिम्मेदारी आने का खतरा बढ़ सकता है। कुछ उद्योग विशेषज्ञों ने सुझाव दिया है कि अमेरिका की सरकार को ऐसी स्थिति में आर्थिक सुरक्षा देने के लिए आगे आना चाहिए।
आर्टिफिशियल इंटेलिजेंस से जुड़े प्रमुख जोखिम
- गलत जानकारी और नुकसानदेह जवाब देने वाले चैटबॉट।
- वेबसाइटों और डिजिटल प्रणालियों की सुरक्षा में सेंध।
- कॉपीराइट और निजी जानकारी से जुड़े कानूनी विवाद।
- तकनीकी गलतियों से लोगों, संपत्ति और कारोबार को नुकसान।
- मौजूदा बीमा योजनाओं में पर्याप्त सुरक्षा की कमी।
मौजूदा बीमा योजनाएं पड़ सकती हैं कम
बीमा कंपनियां बताती हैं कि artifical Intelligence से जुड़ी कई कंपनियों के पास पहले से ही सामान्य कारोबारी बीमा और Cyber security बीमा मौजूद हैं। हालांकि, इस क्षेत्र की तेज वृद्धि के कारण भविष्य में होने वाले नुकसान की भरपाई के लिए इन बीमा योजनाओं की सीमा कम पड़ सकती है। बीमा क्षेत्र के विशेषज्ञ निक स्टडर के अनुसार, आर्टिफिशियल इंटेलिजेंस में तेजी से हो रहे निवेश के कारण नए तरह के जोखिम पैदा हो रहे हैं, जबकि उन जोखिमों को संभालने के लिए पर्याप्त बीमा उपलब्ध नहीं है। हालांकि, इस स्थिति में धीरे-धीरे बदलाव भी आ रहा है।
विशेष बीमा योजनाओं की मांग में बढ़ोतरी
कुछ बीमा कंपनियों ने आर्टिफिशियल इंटेलिजेंस से जुड़े जोखिमों के लिए विशेष योजनाएं शुरू की हैं। इनमें ऐसे एजेंटों से होने वाले नुकसान को भी शामिल किया जाता है, जो अपने आप कई काम कर सकते हैं। लेकिन इन योजनाओं के तहत मिलने वाली सुरक्षा की रकम बड़ी तकनीकी कंपनियों को होने वाले संभावित नुकसान की तुलना में काफी कम है।
उदाहरण के लिए, म्यूनिख री ऐसी बीमा योजना उपलब्ध कराती है, जिसके तहत आर्टिफिशियल इंटेलिजेंस मॉडल की गलतियों से होने वाले नुकसान के लिए अधिकतम पांच करोड़ डॉलर तक का बीमा मिल सकता है।
विशेष बीमा से जुड़ी अहम बातें
- कुछ बीमा कंपनियां आर्टिफिशियल इंटेलिजेंस के लिए अलग योजनाएं पेश कर रही हैं।
- म्यूनिख री की बताई गई योजना में अधिकतम पांच करोड़ डॉलर तक की सुरक्षा मिल सकती है।
- बड़ी तकनीकी कंपनियों के संभावित नुकसान की तुलना में यह रकम कम हो सकती है।
- बीमा की शर्तें तकनीक की जांच और जोखिम कम करने के उपायों से जुड़ी हो सकती हैं।
नई बीमा कंपनियां भी तैयार कर रही हैं समाधान
इस कमी को दूर करने के लिए कुछ नई कंपनियां भी काम कर रही हैं। बीमा उद्योग को उम्मीद है कि आने वाले समय में आर्टिफिशियल इंटेलिजेंस से जुड़े विशेष बीमा उत्पादों की मांग बढ़ेगी। एंथ्रोपिक में पहले काम कर चुके रूने क्विस्ट ने आर्टिफिशियल इंटेलिजेंस अंडरराइटिंग कंपनी की सह-स्थापना की है। इस कंपनी को लॉयड्स ऑफ लंदन के बीमा बाजार का समर्थन मिला है। क्विस्ट के अनुसार, एंथ्रोपिक और ओपनएआई जैसी कंपनियों के संभावित शेयर बाजार में उतरने से इन जोखिमों को संभालने के लिए पर्याप्त बीमा और अन्य सुरक्षा व्यवस्थाओं की जरूरत पर ध्यान बढ़ा है।
बड़ी तकनीकी कंपनियों के लिए अरबों डॉलर की सुरक्षा चुनौती
ब्रिटेन की बीमा कंपनी टेस्टुडो के प्रमुख जॉर्ज लेविन-स्मिथ का कहना है कि बड़ी आर्टिफिशियल इंटेलिजेंस कंपनियां अरबों डॉलर की बीमा सुरक्षा खरीदने की क्षमता रखती हैं। उनके पास इसके लिए पर्याप्त पैसा और आर्थिक संसाधन भी हैं। इसके बावजूद, इतने बड़े स्तर पर संभावित कानूनी दावों से सुरक्षा देने वाली बीमा योजनाएं फिलहाल उपलब्ध नहीं हैं। इसका मतलब है कि यदि किसी बड़ी तकनीकी कंपनी के उत्पाद से व्यापक आर्थिक या मानवीय नुकसान होता है, तो मौजूदा बीमा व्यवस्था उस नुकसान की पूरी भरपाई करने में सक्षम नहीं हो सकती।
आर्टिफिशियल इंटेलिजेंस कंपनियों को कानूनी सुरक्षा की चुनौती
आर्टिफिशियल इंटेलिजेंस कंपनियों के सामने एक और चुनौती यह है कि उन्हें पुराने तकनीकी कारोबारों की तरह कानूनी सुरक्षा शायद नहीं मिल पाएगी। वर्ष 1996 में अमेरिका में बनाए गए एक कानून की धारा 230 ने वेबसाइटों और सोशल मीडिया कंपनियों को अपने मंच पर उपयोगकर्ताओं की ओर से प्रकाशित सामग्री के लिए कई मामलों में कानूनी जिम्मेदारी से सुरक्षा दी थी। लेकिन आर्टिफिशियल इंटेलिजेंस कंपनियों के लिए यह सुरक्षा उतनी प्रभावी नहीं हो सकती, क्योंकि उनके मॉडल खुद सामग्री तैयार करने में महत्वपूर्ण भूमिका निभाते हैं। मूडीज एनालिटिक्स की एक रिपोर्ट में भी इस अंतर की ओर ध्यान दिलाया गया है।
बीमा से जोखिमों का आकलन और सुरक्षा में सुधार
हालांकि, बड़ी तकनीकी कंपनियों के पास नुकसान की भरपाई करने के लिए पर्याप्त आर्थिक संसाधन हो सकते हैं, लेकिन कोई बड़ी घटना उनकी वित्तीय क्षमता पर भारी पड़ सकती है। इसी वजह से बीमा कंपनियां आर्टिफिशियल इंटेलिजेंस से जुड़ी विशेष बीमा योजनाएं पेश कर रही हैं। इन योजनाओं का उद्देश्य केवल नुकसान की भरपाई करना नहीं है, बल्कि नियामकों और निवेशकों को यह भरोसा दिलाना भी है कि कंपनी अपने तकनीकी जोखिमों को समझती है और उन्हें नियंत्रित करने की कोशिश कर रही है।
बीमा मिलने से यह संकेत भी मिलता है कि किसी बाहरी संस्था ने संबंधित तकनीक के जोखिमों का आकलन किया है और कुछ शर्तों के तहत उनकी जिम्मेदारी लेने को तैयार है। ऐसी बीमा योजनाएं तैयार करते समय कई बार तकनीक की जांच और अलग-अलग परिस्थितियों में उसके काम करने की क्षमता का परीक्षण किया जाता है। इससे आर्टिफिशियल इंटेलिजेंस मॉडल की गलतियों और उनसे होने वाले नुकसान की आशंका को समझने में मदद मिल सकती है।
बीमा की शर्तें तकनीक को सुरक्षित बनाने में मददगार
विशेषज्ञों का मानना है कि बीमा की शर्तें आर्टिफिशियल इंटेलिजेंस के विकास और इस्तेमाल को अधिक सुरक्षित बनाने में भी मदद कर सकती हैं। बीमा कंपनियां जोखिम कम करने के लिए तकनीक विकसित करने वालों और उसका इस्तेमाल करने वाले कारोबारों पर कुछ नियम लागू कर सकती हैं। यदि कोई कंपनी इन शर्तों को पूरा नहीं करती, तो उसे बीमा मिलने में परेशानी हो सकती है या उसकी सुरक्षा सीमित की जा सकती है।
सुरक्षा नियमों के पालन पर भी हो सकता है असर
अमेरिका के राष्ट्रपति कार्यालय से जुड़े आर्टिफिशियल इंटेलिजेंस कार्यबल के सदस्य और निवेशक डेविड सैक्स ने भी बीमा को तकनीकी कंपनियों के सुरक्षा प्रयासों को प्रभावी बनाने का एक तरीका बताया है। उनका सुझाव है कि कंपनियों के बीच स्वैच्छिक सुरक्षा समझौते के तहत सामने आने वाली कुछ समस्याएं बीमा पर असर डाल सकती हैं। उदाहरण के लिए, किसी गंभीर सुरक्षा समस्या की जानकारी मिलने के बाद कंपनी यदि उचित कदम नहीं उठाती है, तो कुछ परिस्थितियों में उसके अधिकारियों को व्यक्तिगत कानूनी जिम्मेदारी से बचाने वाली बीमा सुरक्षा प्रभावित हो सकती है।
बीमा उद्योग में छिपे हुए जोखिमों को लेकर चिंता
हालांकि, आर्टिफिशियल इंटेलिजेंस से पैदा होने वाले जोखिमों को लेकर बीमा उद्योग में एकमत नहीं है। एक ओर कंपनियां इस तकनीक से जुड़े नए कारोबारी अवसरों का लाभ उठाना चाहती हैं। दूसरी ओर, उन्हें इस बात की चिंता है कि मौजूदा बीमा योजनाएं इन जोखिमों को स्पष्ट रूप से कवर नहीं करतीं और न ही हमेशा उन्हें बाहर रखती हैं। इस तरह की अस्पष्ट स्थिति को बीमा क्षेत्र में छिपे हुए जोखिम के रूप में देखा जाता है। बीमा कंपनी एऑन के अनुसार, आर्टिफिशियल इंटेलिजेंस से जुड़े बीमित जोखिमों में 90 प्रतिशत से अधिक इसी श्रेणी में आते हैं।
अमेरिका के शोध संस्थान रैंड की एक रिपोर्ट के अनुसार, आर्टिफिशियल इंटेलिजेंस से होने वाले नुकसान मौजूदा बीमा श्रेणियों में आसानी से फिट नहीं होते। इससे कंपनियों और बीमा प्रदाताओं के बीच विवाद हो सकता है कि किसी नुकसान की भरपाई की जानी चाहिए या नहीं। रिपोर्ट में यह भी बताया गया कि कारोबारों में इस तकनीक का इस्तेमाल तेजी से बढ़ रहा है, लेकिन इससे जुड़े जोखिमों के लिए बीमा बाजार अभी बिखरा हुआ है और स्पष्ट व्यवस्था की कमी बनी हुई है।
आर्टिफिशियल इंटेलिजेंस से होने वाले नुकसान के अलग-अलग रूप
आर्टिफिशियल इंटेलिजेंस से होने वाले नुकसान कई तरह के हो सकते हैं। उदाहरण के लिए, किसी कारखाने में गलत निर्णय लेने वाला रोबोट लोगों को घायल कर सकता है या संपत्ति को नुकसान पहुंचा सकता है। इसके अलावा, कॉपीराइट नियमों का उल्लंघन, निजी जानकारी का बिना अनुमति खुलासा, मॉडल की ओर से गलत जवाब देना और नियामकीय नियमों को तोड़ने पर लगने वाला जुर्माना भी जोखिमों में शामिल हैं।
इन चुनौतियों के बीच कुछ बीमा कंपनियां अपनी सामान्य बीमा योजनाओं से आर्टिफिशियल इंटेलिजेंस से जुड़े नुकसान को बाहर रखने का विकल्प भी अपना रही हैं। बीमा क्षेत्र के लिए मानक नियम और दस्तावेज तैयार करने वाली संस्था वेरिस्क के इंश्योरेंस सर्विसेज ऑफिस ने इस साल जनरेटिव आर्टिफिशियल इंटेलिजेंस से जुड़े जोखिमों को बीमा से बाहर रखने के वैकल्पिक प्रावधान पेश किए हैं।
संस्था अन्य तरह की आर्टिफिशियल इंटेलिजेंस तकनीकों, खासकर अपने आप निर्णय लेने और काम करने वाले एजेंटों से जुड़े जोखिमों के लिए भी ऐसे प्रावधानों पर विचार कर रही है।
कारोबारों को अपनी बीमा शर्तें जांचने की जरूरत
अमेरिकन इंटरनेशनल ग्रुप और चुब जैसी बीमा कंपनियां भी इन मानक प्रावधानों का इस्तेमाल करने का विकल्प रखती हैं। इससे कारोबारों के लिए यह समझना और जरूरी हो गया है कि उनकी बीमा योजना आर्टिफिशियल इंटेलिजेंस से होने वाले नुकसान को कवर करती है या नहीं। यदि बीमा में इस तरह के जोखिम शामिल नहीं हैं, तो किसी घटना के बाद कंपनी को अपनी जेब से बड़ा खर्च उठाना पड़ सकता है।
दुनिया की बड़ी बीमा दलाल कंपनियों में शामिल मार्श ने भी आर्टिफिशियल इंटेलिजेंस से जुड़े जोखिमों को बीमा से बाहर रखने के बढ़ते चलन पर चिंता जताई है। कंपनी के प्रमुख निक स्टडर ने बीमा कंपनियों को लिखे पत्र में कहा कि इस तरह के जोखिमों को पूरी तरह बाहर रखना उद्योग के लिए पीछे जाने जैसा कदम होगा। उनके अनुसार, इससे बीमा सुरक्षा को लेकर अनिश्चितता बढ़ेगी और कंपनियों तथा बीमा प्रदाताओं के बीच विवाद भी अधिक हो सकते हैं।
मार्श ने यह भी कहा है कि यदि कोई बीमा कंपनी आर्टिफिशियल इंटेलिजेंस से जुड़े जोखिमों को अपनी योजना से बाहर रखती है, तो वह अपने ग्राहकों को दूसरे बीमा विकल्प तलाशने की सलाह दे सकती है। हालांकि, बीमा कंपनियों, दलालों और कारोबारों को मिलकर नए जोखिमों को समझना होगा। खासकर उन तकनीकों के मामले में, जो अपने आप निर्णय लेती हैं और बिना लगातार मानवीय निगरानी के काम कर सकती हैं। आने वाले समय में आर्टिफिशियल इंटेलिजेंस का इस्तेमाल बढ़ने के साथ यह चुनौती और महत्वपूर्ण हो सकती है।
बीमा नियमों और जोखिम प्रबंधन से जुड़ी जानकारी के लिए नेशनल एसोसिएशन ऑफ इंश्योरेंस कमिश्नर्स की आधिकारिक वेबसाइट देखी जा सकती है।
निष्कर्ष
आर्टिफिशियल इंटेलिजेंस के बढ़ते इस्तेमाल से कंपनियों के लिए कानूनी, आर्थिक और तकनीकी जोखिम भी बढ़ रहे हैं। विशेष बीमा योजनाएं इन जोखिमों को संभालने में मदद कर सकती हैं, लेकिन मौजूदा सुरक्षा सीमित है। स्पष्ट बीमा शर्तें, तकनीकी जांच और सुरक्षा नियमों का पालन भविष्य में नुकसान कम करने के लिए महत्वपूर्ण होंगे।
अक्सर पूछे जाने वाले सवाल
1. आर्टिफिशियल इंटेलिजेंस से जुड़े प्रमुख जोखिम क्या हैं?
इन जोखिमों में गलत जानकारी देना, निजी जानकारी का खुलासा, कॉपीराइट उल्लंघन, साइबर सुरक्षा संबंधी समस्याएं और तकनीकी गलतियों से लोगों या संपत्ति को नुकसान पहुंचना शामिल है। ऐसी घटनाओं के कारण कंपनियों पर कानूनी दावे और आर्थिक जिम्मेदारियां आ सकती हैं।
2. आर्टिफिशियल इंटेलिजेंस के लिए विशेष बीमा क्यों जरूरी है?
सामान्य कारोबारी और साइबर बीमा योजनाएं हर तरह के आर्टिफिशियल इंटेलिजेंस जोखिम को स्पष्ट रूप से कवर नहीं करतीं। विशेष बीमा योजनाएं तकनीकी गलतियों और उनसे होने वाले नुकसान के लिए निर्धारित शर्तों के तहत वित्तीय सुरक्षा उपलब्ध करा सकती हैं।
3. बीमा कंपनियां आर्टिफिशियल इंटेलिजेंस के जोखिम कैसे कम कर सकती हैं?
बीमा कंपनियां तकनीक की जांच, सुरक्षा परीक्षण और जोखिम प्रबंधन से जुड़ी शर्तें लागू कर सकती हैं। कंपनियों को इन शर्तों का पालन करना पड़ सकता है। इससे संभावित समस्याओं की पहचान करने और नुकसान की आशंका घटाने में मदद मिल सकती है।
4. आर्टिफिशियल इंटेलिजेंस से जुड़े जोखिम बीमा में शामिल न हों तो क्या होगा?
यदि बीमा योजना में आर्टिफिशियल इंटेलिजेंस से संबंधित नुकसान शामिल नहीं हैं, तो किसी घटना के बाद कंपनी को कानूनी खर्च और नुकसान की भरपाई खुद करनी पड़ सकती है। इसलिए बीमा की शर्तों और अपवादों को ध्यान से समझना जरूरी है।
5. क्या आर्टिफिशियल इंटेलिजेंस से होने वाले सभी नुकसान का बीमा उपलब्ध है?
नहीं, सभी संभावित नुकसान के लिए पर्याप्त बीमा उपलब्ध होना जरूरी नहीं है। कुछ विशेष योजनाएं सीमित सुरक्षा देती हैं, जबकि सामान्य बीमा में कुछ जोखिम अस्पष्ट या बाहर हो सकते हैं। वास्तविक सुरक्षा संबंधित पॉलिसी की शर्तों पर निर्भर करती है।
अस्वीकरण
यह लेख उपलब्ध कराई गई जानकारी पर आधारित है। बीमा कवरेज, कानूनी जिम्मेदारी और नियामकीय नियमों की पुष्टि के लिए संबंधित बीमा पॉलिसी तथा आधिकारिक दस्तावेज देखें।