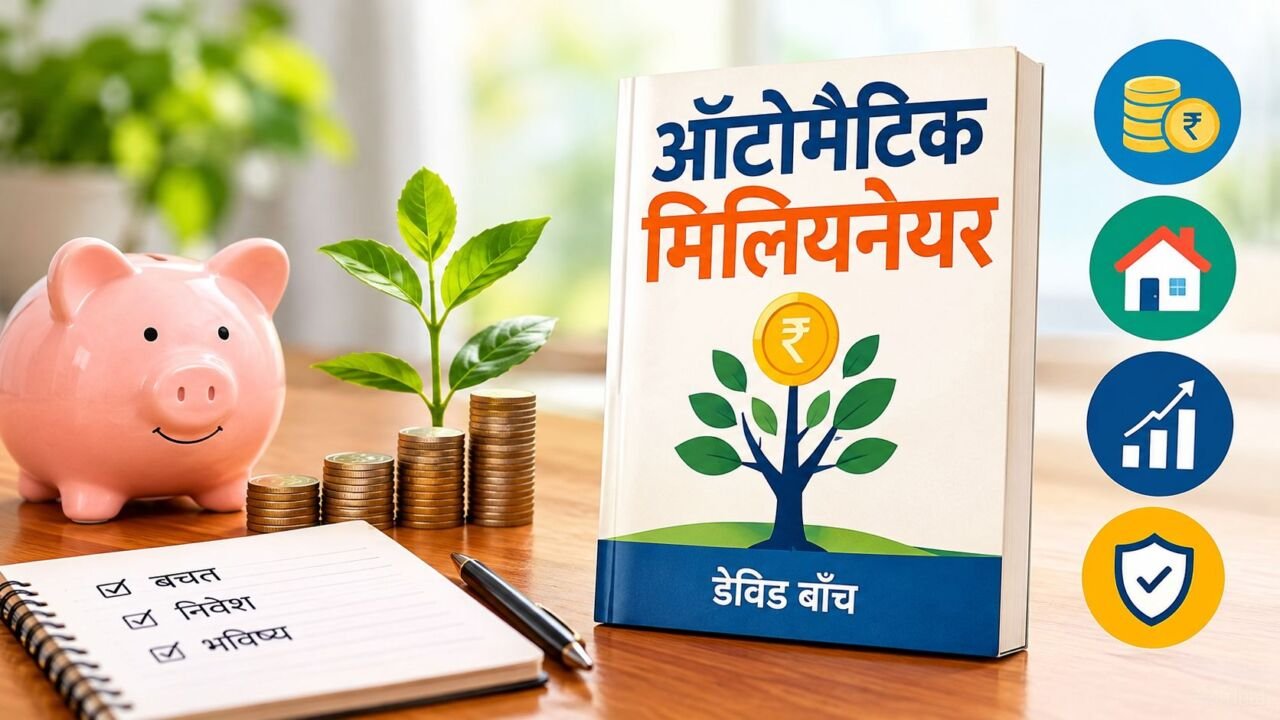
डेविड बैच की किताब ‘द ऑटोमैटिक मिलियनेयर’ में बताया गया है कि अमीर बनने के लिए केवल बड़ी कमाई करना जरूरी नहीं है। सही तरीके से पैसे बचाना और नियमित रूप से निवेश करना भी लंबे समय में अच्छी संपत्ति बनाने में मदद कर सकता है। इस किताब का मुख्य विचार यह है कि बचत और निवेश को अपनी आदत का हिस्सा बनाया जाए, ताकि हर महीने इसके लिए अलग से मेहनत न करनी पड़े। साल 2000 के शुरुआती वर्षों में प्रकाशित इस किताब में पैसों को संभालने के ऐसे तरीके बताए गए हैं, जिन्हें आम लोग भी अपनी आर्थिक स्थिति के अनुसार अपना सकते हैं।
वेतन मिलते ही बचत और निवेश के लिए पैसे अलग करें
डेविड बैच के अनुसार, वेतन मिलने के बाद सबसे पहले अपनी बचत और निवेश के लिए पैसे अलग रखने चाहिए। बहुत से लोग पहले घर का खर्च, बिल और दूसरी जरूरतें पूरी करते हैं और आखिर में बची रकम को बचाने की कोशिश करते हैं। कई बार महीने के अंत तक कुछ भी नहीं बचता। इस समस्या से बचने के लिए वेतन मिलते ही एक तय रकम को बचत खाते या निवेश के लिए अलग कर देना बेहतर तरीका हो सकता है। इसके लिए बैंक में अपने आप पैसे ट्रांसफर होने की सुविधा का इस्तेमाल किया जा सकता है। इससे बचत नियमित बनी रहती है और बिना जरूरत पैसे खर्च करने की संभावना कम हो सकती है।
नियमित बचत के लिए जरूरी बातें
- वेतन मिलते ही बचत की रकम अलग रखें।
- बैंक खाते से अपने आप पैसे ट्रांसफर होने की व्यवस्था करें।
- अपनी आय और जरूरी खर्चों के अनुसार बचत का लक्ष्य तय करें।
- बचत के लिए ऐसा नियम बनाएं, जिसका लंबे समय तक पालन किया जा सके।
छोटे खर्चों में कटौती करके बचत बढ़ाएं
छोटे-छोटे खर्चों पर ध्यान देना भी आर्थिक स्थिति सुधारने का एक तरीका है। रोज की कॉफी, बार-बार बाहर से नाश्ता खरीदना या ऐसे सदस्यता शुल्क जिनका कोई खास इस्तेमाल नहीं होता, शुरुआत में बहुत कम लग सकते हैं। लेकिन लंबे समय तक इन पर खर्च होने वाली रकम काफी बड़ी हो सकती है। इसलिए कुछ दिनों तक अपने खर्चों का हिसाब रखना उपयोगी है। इससे पता चलता है कि पैसा कहाँ और कितना खर्च हो रहा है। इसका मतलब यह नहीं है कि हर छोटी खुशी पर खर्च करना बंद कर दिया जाए। इसके बजाय उन खर्चों को पहचानना चाहिए, जिन्हें कम करने से रोजमर्रा की जिंदगी पर ज्यादा असर न पड़े। बचाई गई रकम को नियमित रूप से निवेश करने पर भविष्य में आर्थिक लाभ मिलने की संभावना बढ़ सकती है।
खर्चों का हिसाब रखना क्यों जरूरी है?
खर्चों का रिकॉर्ड रखने से यह समझने में मदद मिलती है कि पैसा किन जरूरतों पर खर्च हो रहा है और कहाँ बचत की गुंजाइश है। अनावश्यक खर्च कम करके उस रकम को बचत, कर्ज चुकाने या भविष्य के आर्थिक लक्ष्यों के लिए इस्तेमाल किया जा सकता है।
बचत को आदत बनाने के लिए स्वचालित व्यवस्था अपनाएं
पैसे बचाने के लिए केवल इच्छाशक्ति पर निर्भर रहने के बजाय एक ऐसी व्यवस्था बनाना जरूरी है, जो लंबे समय तक काम करती रहे। कई लोग महीने की शुरुआत में बजट बनाते हैं, लेकिन कुछ ही समय बाद उसका पालन करना छोड़ देते हैं। इस समस्या को कम करने के लिए बचत, निवेश और कर्ज चुकाने के लिए पहले से रकम तय की जा सकती है। जैसे हर महीने बैंक खाते से अपने आप किस्त कट जाती है, उसी तरह बचत के लिए भी नियमित भुगतान की व्यवस्था बनाई जा सकती है। इससे हर महीने बार-बार यह तय करने की जरूरत नहीं पड़ती कि पैसे खर्च किए जाएँ या बचाए जाएँ। नियमित व्यवस्था होने से आर्थिक लक्ष्यों को पूरा करना आसान हो सकता है।
अपनी आर्थिक योजना में इन लक्ष्यों को शामिल करें
- हर महीने नियमित बचत करना।
- आपातकालीन जरूरतों के लिए अलग निधि बनाना।
- महंगे ब्याज वाले कर्ज को प्राथमिकता से चुकाना।
- लंबी अवधि के लक्ष्यों के लिए अपनी क्षमता के अनुसार निवेश करना।
- आय या खर्च में बदलाव होने पर आर्थिक योजना की समीक्षा करना।
जल्दी निवेश शुरू करने से मिल सकता है चक्रवृद्धि का लाभ
जल्दी निवेश शुरू करना भी संपत्ति बनाने में अहम भूमिका निभाता है। डेविड बैच बताते हैं कि लंबे समय तक निवेश करने से चक्रवृद्धि का लाभ मिल सकता है। इसमें निवेश पर मिलने वाला लाभ भी आगे चलकर अतिरिक्त लाभ कमाने में मदद कर सकता है। जितना अधिक समय पैसे को निवेश में रहने का मिलता है, उतना ही अधिक फायदा मिलने की संभावना हो सकती है। इसलिए कम रकम से शुरुआत करना भी उपयोगी है, बशर्ते निवेश नियमित हो और व्यक्ति अपनी आर्थिक स्थिति के अनुसार फैसला करे। भारत में कर्मचारी भविष्य निधि, सार्वजनिक भविष्य निधि, राष्ट्रीय पेंशन प्रणाली और म्यूचुअल फंड की व्यवस्थित निवेश योजना जैसे विकल्प उपलब्ध हैं। हालांकि, हर विकल्प के नियम, जोखिम और लाभ अलग-अलग होते हैं। निवेश करने से पहले इनके बारे में अच्छी तरह समझना जरूरी है।
निवेश का विकल्प चुनते समय किन बातों पर ध्यान दें?
निवेश का चुनाव करते समय अपने लक्ष्य, निवेश की अवधि, जोखिम सहने की क्षमता और पैसों की जरूरत पर विचार करना चाहिए। किसी भी योजना में पैसा लगाने से पहले उसके नियमों, शुल्क, संभावित जोखिम और निकासी की शर्तों को समझना जरूरी है।
निवेश से जुड़ी आधिकारिक जानकारी के लिए भारतीय प्रतिभूति और विनिमय बोर्ड के निवेशक शिक्षा पोर्टल को देखा जा सकता है।
आपातकालीन निधि बनाकर आर्थिक सुरक्षा बढ़ाएं
अचानक आने वाले खर्चों से निपटने के लिए आपातकालीन निधि बनाना भी जरूरी है। नौकरी छूटने, बीमारी, घर की मरम्मत या किसी दूसरी अनपेक्षित जरूरत के समय यह रकम मदद कर सकती है। यदि व्यक्ति के पास बचत नहीं है, तो उसे महंगे ब्याज पर कर्ज लेना पड़ सकता है या जरूरत के समय अपने निवेश को नुकसान में बेचना पड़ सकता है। इसलिए नियमित बचत के साथ आपातकालीन जरूरतों के लिए भी पैसे अलग रखने चाहिए। इसकी रकम व्यक्ति की आय, परिवार के खर्च और नौकरी की स्थिरता के अनुसार तय की जा सकती है।
घर, कर्ज और दूसरों की मदद के लिए भी बनाएं योजना
डेविड बैच घर खरीदने और कर्ज की किस्तों को चुकाने को भी आर्थिक योजना का हिस्सा मानते हैं। नियमित रूप से गृह ऋण की किस्त चुकाने से घर की संपत्ति में व्यक्ति की हिस्सेदारी बढ़ सकती है। हालांकि, घर खरीदने का फैसला केवल संपत्ति बनाने की सोच से नहीं करना चाहिए। इसके लिए आय, उपलब्ध बचत, कर्ज चुकाने की क्षमता और भविष्य की जरूरतों पर ध्यान देना जरूरी है। इसके अलावा, दूसरों की मदद के लिए पैसे खर्च करना भी एक संतुलित आर्थिक जीवन का हिस्सा हो सकता है। जिन लोगों की आमदनी हर महीने एक जैसी नहीं होती, जैसे स्वतंत्र रूप से काम करने वाले लोग, वे हर भुगतान से अपनी आय का एक तय प्रतिशत बचाने की कोशिश कर सकते हैं। कुल मिलाकर, नियमित बचत, समझदारी से खर्च और लंबे समय तक निवेश करने की आदत आर्थिक भविष्य को बेहतर बनाने में मदद कर सकती है।
निष्कर्ष
‘द ऑटोमैटिक मिलियनेयर’ का मुख्य संदेश है कि आर्थिक मजबूती केवल अधिक कमाई पर निर्भर नहीं करती। नियमित बचत, खर्चों पर नियंत्रण, आपातकालीन निधि और सोच-समझकर निवेश करने से वित्तीय लक्ष्य हासिल करने में मदद मिल सकती है। शुरुआत अपनी क्षमता के अनुसार करें और योजना की नियमित समीक्षा करते रहें।
अक्सर पूछे जाने वाले सवाल
1. ‘द ऑटोमैटिक मिलियनेयर’ किताब का मुख्य संदेश क्या है?
इस किताब का मुख्य संदेश है कि बचत और निवेश को नियमित आदत बनाया जाए। वेतन मिलते ही कुछ रकम अलग रखने और स्वचालित भुगतान की व्यवस्था से आर्थिक लक्ष्य हासिल करने में मदद मिल सकती है।
2. वेतन मिलने के बाद सबसे पहले क्या करना चाहिए?
जरूरी खर्चों की योजना बनाने के साथ बचत और निवेश के लिए तय रकम अलग रखना उपयोगी हो सकता है। इससे महीने के अंत में बचत के लिए पैसे बचने का इंतजार नहीं करना पड़ता।
3. क्या कम रकम से निवेश शुरू किया जा सकता है?
हाँ, कई निवेश विकल्पों में छोटी रकम से शुरुआत संभव है। निवेश का तरीका अपनी आय, आर्थिक लक्ष्यों और जोखिम सहने की क्षमता के अनुसार चुनना चाहिए। नियमित निवेश के साथ उसके जोखिमों को समझना भी जरूरी है।
4. आपातकालीन निधि क्यों जरूरी है?
आपातकालीन निधि नौकरी छूटने, अचानक चिकित्सा खर्च या घर की मरम्मत जैसी अनपेक्षित जरूरतों में मदद कर सकती है। इससे महंगे कर्ज लेने या जरूरत के समय निवेश बेचने की मजबूरी कम हो सकती है।
5. चक्रवृद्धि का लाभ क्या होता है?
चक्रवृद्धि में निवेश से मिला लाभ भी आगे लाभ कमाने का आधार बन सकता है। लंबे समय तक निवेश जारी रहने पर इसका असर बढ़ सकता है, हालांकि वास्तविक परिणाम निवेश के प्रकार, जोखिम और बाजार की स्थिति पर निर्भर करते हैं।
अस्वीकरण
यह लेख केवल सामान्य वित्तीय जानकारी के लिए है, निवेश सलाह नहीं। निवेश से पहले संबंधित योजना के नियम, जोखिम और अपनी आर्थिक स्थिति का मूल्यांकन करें।