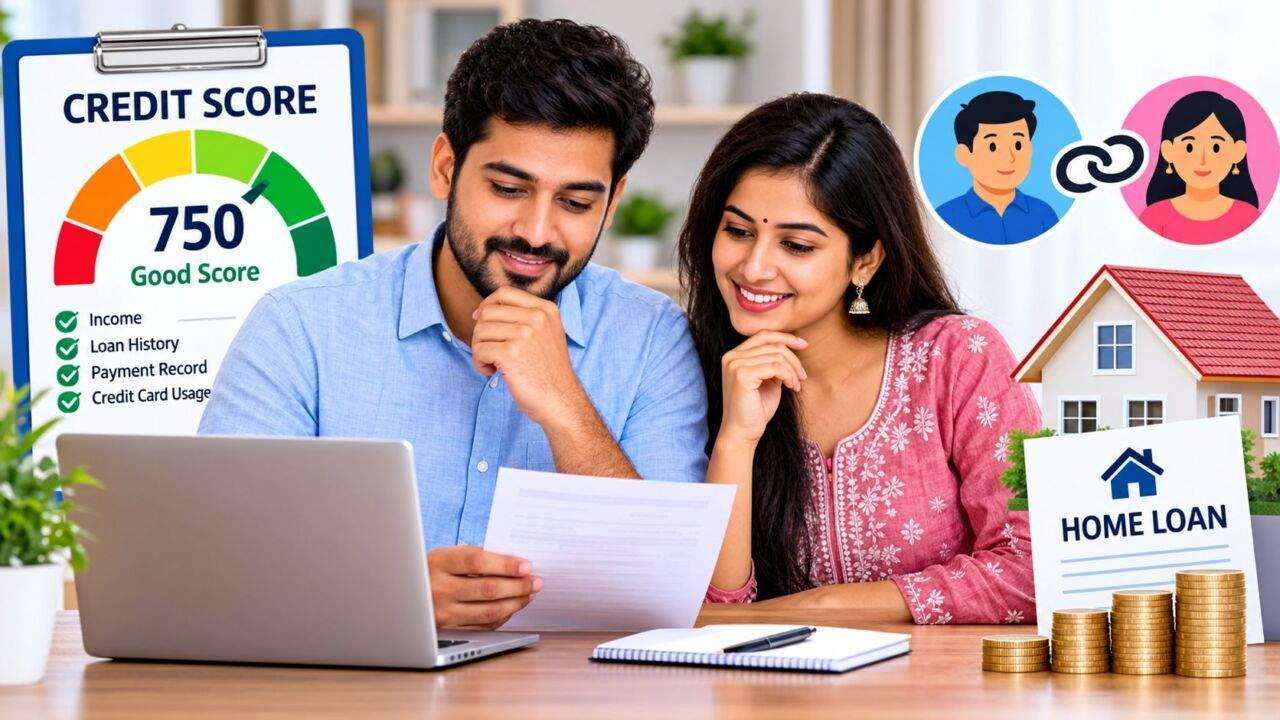
शादी के बाद पति और पत्नी का क्रेडिट स्कोर अपने आप एक नहीं होता। दोनों की वित्तीय जानकारी और कर्ज चुकाने का रिकॉर्ड अलग-अलग रहता है। हालांकि, जब पति-पत्नी मिलकर घर खरीदने के लिए होम लोन या कोई व्यक्तिगत कर्ज लेते हैं, तो बैंक दोनों की वित्तीय स्थिति की जांच कर सकता है। ऐसे में किसी एक का खराब क्रेडिट रिकॉर्ड कर्ज मिलने की संभावना और उसकी शर्तों पर असर डाल सकता है।
शादी के बाद पति-पत्नी के क्रेडिट स्कोर पर क्या असर पड़ता है?
शादी के बाद कई जोड़े घर, गाड़ी या अन्य जरूरी खर्चों के लिए मिलकर कर्ज लेने की योजना बनाते हैं। ऐसी स्थिति में यह समझना जरूरी है कि बैंक कर्ज देने से पहले किन बातों पर ध्यान देता है। दोनों की आमदनी, पहले से चल रहे कर्ज, समय पर किस्त चुकाने का रिकॉर्ड और क्रेडिट स्कोर जैसे पहलुओं को देखकर बैंक यह तय कर सकता है कि कर्ज देना कितना सुरक्षित है।
क्रेडिट स्कोर तीन अंकों की एक संख्या होती है, जो किसी व्यक्ति के कर्ज और भुगतान से जुड़े रिकॉर्ड के आधार पर तैयार की जाती है। भारत में सिबिल, एक्सपेरियन, इक्विफैक्स और सीआरआईएफ हाई मार्क जैसी संस्थाएं क्रेडिट रिपोर्ट और स्कोर उपलब्ध कराती हैं। आमतौर पर क्रेडिट स्कोर 300 से 900 के बीच होता है। 750 या उससे अधिक का स्कोर अच्छा माना जाता है, हालांकि कर्ज देने का फैसला केवल इसी संख्या के आधार पर नहीं होता।
क्रेडिट स्कोर से जुड़ी जरूरी बातें
- क्रेडिट स्कोर: आमतौर पर 300 से 900 के बीच
- अच्छा स्कोर: 750 या उससे अधिक को आमतौर पर अच्छा माना जाता है
- शादी का असर: विवाह होने से व्यक्तिगत स्कोर अपने आप नहीं बदलता
- क्रेडिट रिपोर्ट: पति और पत्नी की रिपोर्ट अलग-अलग रहती हैं
- कर्ज आवेदन: संयुक्त कर्ज में बैंक दोनों की वित्तीय स्थिति देख सकता है
क्या जीवनसाथी का खराब क्रेडिट स्कोर आपके स्कोर को घटाता है?
शादी होने से किसी व्यक्ति का क्रेडिट स्कोर अपने आप कम या ज्यादा नहीं होता। इसी तरह, पति या पत्नी का पुराना कर्ज, भुगतान में देरी या खराब क्रेडिट रिकॉर्ड भी दूसरे व्यक्ति के व्यक्तिगत स्कोर को सीधे प्रभावित नहीं करता। शादी के बाद भी दोनों की क्रेडिट रिपोर्ट अलग रहती हैं। इसलिए केवल विवाह होने के कारण किसी एक साथी की पुरानी वित्तीय गलतियों की जिम्मेदारी दूसरे पर नहीं आ जाती।
हालांकि, जब दोनों मिलकर कर्ज के लिए आवेदन करते हैं, तो स्थिति बदल सकती है। उदाहरण के लिए, संयुक्त होम लोन, पति या पत्नी को सह-आवेदक बनाकर लिया गया व्यक्तिगत कर्ज या दोनों के नाम पर लिया गया कोई अन्य कर्ज होने पर बैंक दोनों के रिकॉर्ड की जांच कर सकता है। यदि एक साथी का क्रेडिट स्कोर कम है, हाल में कर्ज चुकाने में चूक हुई है या उस पर पहले से काफी कर्ज है, तो संयुक्त आवेदन पर इसका असर पड़ सकता है। इससे कर्ज मंजूर होने में परेशानी आ सकती है या बैंक कुछ अलग शर्तें रख सकता है।
क्रेडिट रिपोर्ट और स्कोर की जानकारी के लिए ट्रांसयूनियन सिबिल की आधिकारिक वेबसाइट देख सकते हैं।
संयुक्त कर्ज और भुगतान में देरी का असर
यदि पति-पत्नी मिलकर कोई कर्ज लेते हैं या दोनों के नाम पर क्रेडिट खाता है, तो उसकी किस्त समय पर चुकाना बेहद जरूरी है। भुगतान में देरी होने पर दोनों की क्रेडिट रिपोर्ट प्रभावित हो सकती है, खासकर जब संबंधित खाते की जानकारी दोनों के नाम से दर्ज होती है। इसी तरह, किसी दूसरे व्यक्ति के कर्ज की गारंटी देने या सह-हस्ताक्षर करने से भी वित्तीय जिम्मेदारी बन सकती है। ऐसी स्थिति में भुगतान न होने पर संबंधित समझौते और रिपोर्टिंग के नियमों के अनुसार क्रेडिट रिकॉर्ड पर असर पड़ सकता है।
पति-पत्नी के लिए कर्ज प्रबंधन के उपाय
- समय पर भुगतान: सभी किस्तें और क्रेडिट कार्ड बिल तय तारीख पर भरें
- कर्ज की जानकारी: संयुक्त आवेदन से पहले एक-दूसरे के मौजूदा कर्ज समझें
- बकाया नियंत्रित रखें: क्रेडिट कार्ड की पूरी सीमा का लगातार इस्तेमाल न करें
- रिपोर्ट की जांच: दोनों समय-समय पर अपनी क्रेडिट रिपोर्ट देखें
- संयुक्त जिम्मेदारी: सह-आवेदक या गारंटर बनने से पहले शर्तें पढ़ें
शादी से पहले के कर्ज की जिम्मेदारी किसकी होती है?
दूसरी ओर, शादी से पहले पति या पत्नी के नाम पर लिया गया व्यक्तिगत कर्ज आमतौर पर उसी व्यक्ति की जिम्मेदारी रहता है। दूसरा साथी केवल शादी होने से उस कर्ज को चुकाने के लिए जिम्मेदार नहीं बन जाता। हालांकि, यदि वह बाद में कानूनी रूप से उस कर्ज की जिम्मेदारी स्वीकार करता है या उसमें सह-आवेदक बनता है, तो स्थिति अलग हो सकती है।
क्रेडिट स्कोर बेहतर रखने के लिए क्या करें?
अपने वित्तीय भविष्य को सुरक्षित रखने के लिए पति-पत्नी को मिलकर अपनी आमदनी, मौजूदा कर्ज, क्रेडिट कार्ड के बकाया और हर महीने चुकाई जाने वाली किस्तों पर चर्चा करनी चाहिए। किसी भी संयुक्त कर्ज के लिए आवेदन करने से पहले यह देखना जरूरी है कि दोनों पर कुल कितना कर्ज है और वे उसकी किस्तें आसानी से चुका पाएंगे या नहीं। क्रेडिट कार्ड का बिल समय पर भरना और कर्ज की किस्तों का भुगतान तय तारीख पर करना भी जरूरी है।
इसके अलावा, क्रेडिट कार्ड की पूरी सीमा का लगातार इस्तेमाल करने से बचना चाहिए। उपलब्ध सीमा के मुकाबले कम बकाया रखना आमतौर पर बेहतर माना जाता है। जरूरत के बिना बार-बार कर्ज के लिए आवेदन करने से भी बचना चाहिए। दोनों साथियों को समय-समय पर अपनी क्रेडिट रिपोर्ट देखनी चाहिए, ताकि किसी गलत जानकारी, अनजान कर्ज या पहले चुकाए गए कर्ज के अब भी चालू दिखने जैसी गड़बड़ी का पता लगाया जा सके।
पति-पत्नी को यह भी समझना चाहिए कि एक साथी का अच्छा क्रेडिट स्कोर दूसरे साथी के कमजोर रिकॉर्ड की भरपाई अपने आप नहीं करता। इसलिए दोनों को अपनी वित्तीय स्थिति सुधारने पर अलग-अलग ध्यान देना चाहिए और संयुक्त कर्ज की जिम्मेदारियों को भी समझदारी से संभालना चाहिए।
कुल मिलाकर, शादी के बाद पति और पत्नी का क्रेडिट स्कोर अलग-अलग रहता है। एक-दूसरे के पुराने कर्ज का असर व्यक्तिगत स्कोर पर सीधे नहीं पड़ता, लेकिन संयुक्त कर्ज लेने पर दोनों की वित्तीय स्थिति महत्वपूर्ण हो जाती है। समय पर भुगतान, सीमित कर्ज और नियमित रूप से क्रेडिट रिपोर्ट की जांच करने से दंपति भविष्य में कर्ज लेने की अपनी पात्रता बेहतर बनाए रखने में मदद पा सकते हैं।
अक्सर पूछे जाने वाले सवाल
1. क्या शादी के बाद पति और पत्नी का क्रेडिट स्कोर एक हो जाता है?
नहीं, शादी के बाद दोनों का क्रेडिट स्कोर अलग-अलग रहता है। प्रत्येक व्यक्ति की क्रेडिट रिपोर्ट उसके अपने कर्ज और भुगतान के रिकॉर्ड के आधार पर बनती है। विवाह होने से दोनों की वित्तीय जानकारी अपने आप एक खाते में नहीं जुड़ती।
2. क्या पत्नी का खराब क्रेडिट स्कोर पति को होम लोन मिलने से रोक सकता है?
यदि पति अकेले होम लोन के लिए आवेदन करता है, तो बैंक मुख्य रूप से उसकी वित्तीय स्थिति का आकलन करेगा। संयुक्त आवेदन में पत्नी का क्रेडिट रिकॉर्ड भी देखा जा सकता है। अंतिम निर्णय आय, मौजूदा कर्ज, भुगतान इतिहास और बैंक की नीतियों पर निर्भर करता है।
3. क्या शादी से पहले लिया गया कर्ज जीवनसाथी के क्रेडिट स्कोर को प्रभावित करता है?
आमतौर पर शादी से पहले लिया गया व्यक्तिगत कर्ज उसी उधारकर्ता के रिकॉर्ड में रहता है। इससे जीवनसाथी का व्यक्तिगत स्कोर सीधे प्रभावित नहीं होता। हालांकि, बाद में संयुक्त कर्ज, सह-आवेदन या गारंटी की जिम्मेदारी लेने पर संबंधित खाते का रिकॉर्ड महत्वपूर्ण हो सकता है।
4. संयुक्त होम लोन में किसका क्रेडिट स्कोर देखा जाता है?
संयुक्त होम लोन में बैंक आमतौर पर दोनों आवेदकों की क्रेडिट रिपोर्ट, आय, मौजूदा देनदारियों और भुगतान इतिहास की जांच कर सकता है। दोनों की पात्रता और बैंक की नीतियों के आधार पर ब्याज दर, मंजूरी या अन्य शर्तें तय की जा सकती हैं।
5. पति-पत्नी अपना क्रेडिट स्कोर बेहतर कैसे रख सकते हैं?
दोनों को कर्ज की किस्तें और क्रेडिट कार्ड बिल समय पर चुकाने चाहिए, बकाया नियंत्रित रखना चाहिए और अनावश्यक कर्ज आवेदन से बचना चाहिए। नियमित रूप से क्रेडिट रिपोर्ट की जांच करने से गलत प्रविष्टियों का पता लगाया जा सकता है और समय रहते सुधार कराया जा सकता है।
निष्कर्ष
शादी के बाद क्रेडिट स्कोर अलग रहते हैं, लेकिन संयुक्त कर्ज में दोनों की वित्तीय स्थिति अहम होती है। समय पर भुगतान, नियंत्रित कर्ज और क्रेडिट रिपोर्ट की नियमित जांच से दंपति भविष्य की कर्ज पात्रता बेहतर बनाए रखने में मदद पा सकते हैं।
अस्वीकरण
यह लेख केवल सामान्य जानकारी के लिए है। क्रेडिट और कर्ज संबंधी फैसले लेने से पहले संबंधित बैंक या वित्तीय विशेषज्ञ से सलाह लें।