आपातकालीन फंड का उद्देश्य अचानक आने वाली आर्थिक परेशानी के समय मदद करना है। बीमारी, दुर्घटना, नौकरी छूटने या किसी अन्य जरूरी खर्च के लिए इस पैसे का इस्तेमाल किया जा सकता है। इसलिए इस रकम को ऐसी जगह रखना जरूरी है, जहां जरूरत पड़ने पर आसानी से निकाला जा सके और मूलधन की सुरक्षा भी बनी रहे।
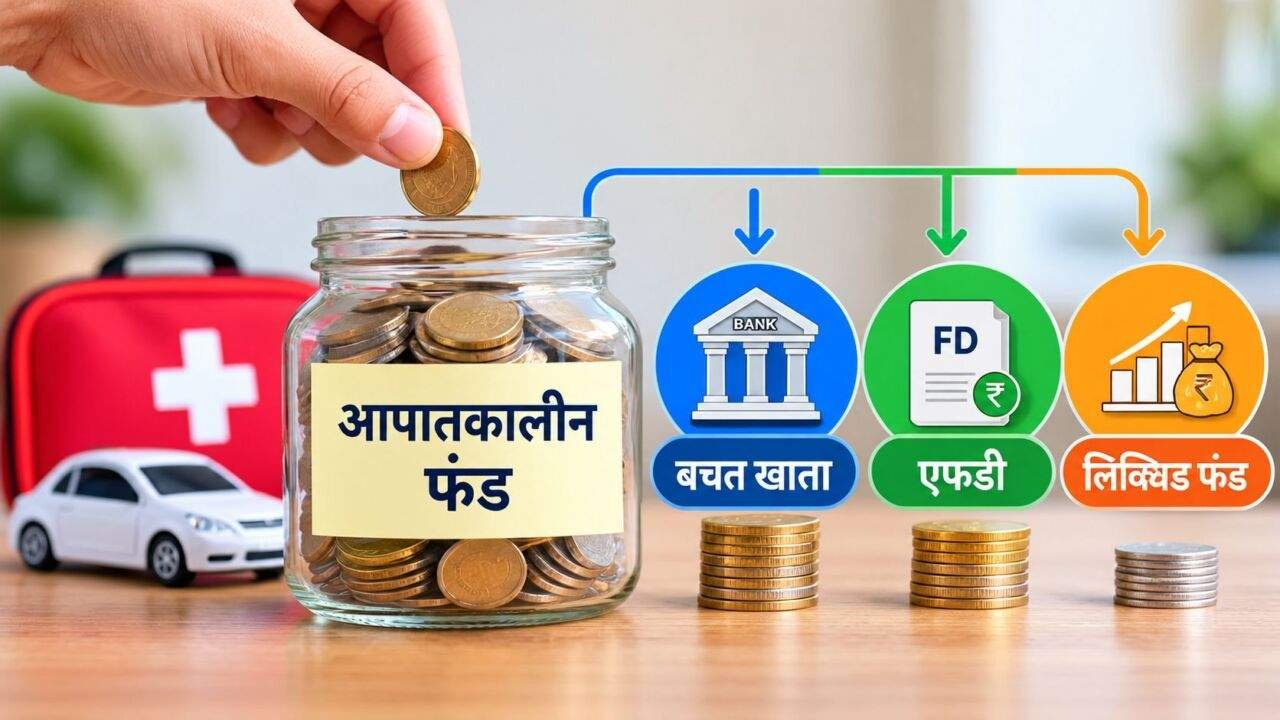
अगर किसी व्यक्ति के पास 5 लाख रुपये का आपातकालीन फंड है, तो उसे एक ही जगह रखने के बजाय अलग-अलग विकल्पों में बांटने पर विचार किया जा सकता है। बचत खाता, बैंक की सावधि जमा और लिक्विड म्यूचुअल फंड इसके लिए इस्तेमाल किए जाने वाले विकल्प हैं। हालांकि, इनमें पैसा रखने से पहले निकासी की सुविधा, संभावित रिटर्न और जोखिम को समझना जरूरी है।
बचत खाते में पैसा रखने के फायदे
बचत खाते में रखा पैसा आमतौर पर तुरंत निकाला जा सकता है। इस वजह से यह अचानक आने वाले खर्चों के लिए उपयोगी है। हालांकि, बचत खाते पर मिलने वाला ब्याज बैंक के अनुसार अलग-अलग हो सकता है। इसमें मिलने वाला रिटर्न सावधि जमा या कुछ अन्य विकल्पों की तुलना में कम हो सकता है।
बैंक की सावधि जमा यानी एफडी में एक तय अवधि के लिए पैसा रखा जाता है। इसमें बचत खाते की तुलना में अधिक ब्याज मिलने की संभावना हो सकती है। जरूरत पड़ने पर कुछ एफडी समय से पहले भी तोड़ी जा सकती हैं, लेकिन इसके लिए बैंक की शर्तें लागू होती हैं। समय से पहले पैसा निकालने पर ब्याज में कटौती या जुर्माना भी लग सकता है।
लिक्विड म्यूचुअल फंड कितना उपयोगी है?
लिक्विड म्यूचुअल फंड भी आपातकालीन बचत के लिए एक विकल्प हो सकते हैं। ये फंड मुख्य रूप से कम अवधि वाले ऋण और मुद्रा बाजार से जुड़े साधनों में निवेश करते हैं। इनमें पैसा निकालने की सुविधा आमतौर पर मिलती है, लेकिन रकम खाते में आने में समय लग सकता है। इनके रिटर्न बाजार की स्थितियों पर निर्भर करते हैं और इनकी कमाई की कोई गारंटी नहीं होती। इनमें निवेश करने पर जोखिम भी बना रहता है।
आपातकालीन फंड बनाते समय किन बातों का ध्यान रखें?
- जरूरत पड़ने पर पैसा आसानी से निकालने की सुविधा होनी चाहिए।
- मूलधन की सुरक्षा को अधिक महत्व देना चाहिए।
- केवल ज्यादा रिटर्न पाने के लिए पूरी रकम जोखिम वाले विकल्पों में नहीं लगानी चाहिए।
- निवेश से पहले निकासी के नियम और संभावित जोखिम समझने चाहिए।
बैंकबाजार के मुख्य कार्यकारी अधिकारी अधिल शेट्टी के अनुसार, आपातकालीन फंड बनाते समय पैसा आसानी से निकाल पाने और मूलधन की सुरक्षा को अधिक महत्व देना चाहिए। केवल ज्यादा रिटर्न पाने के लिए जरूरी बचत को जोखिम वाले विकल्पों में लगाना सही नहीं है।
5 लाख रुपये के आपातकालीन फंड को कैसे बांटें?
उदाहरण के तौर पर, 5 लाख रुपये में से 1 लाख रुपये बचत खाते में, 2 लाख रुपये एफडी में और बाकी 2 लाख रुपये लिक्विड म्यूचुअल फंड में रखे जा सकते हैं। इससे कुछ पैसा तुरंत इस्तेमाल के लिए उपलब्ध रह सकता है, जबकि बाकी रकम से रिटर्न पाने की संभावना बनी रहती है। हालांकि, यह केवल एक उदाहरण है। हर व्यक्ति के लिए यही बंटवारा सही हो, यह जरूरी नहीं है।
5 लाख रुपये के फंड का एक उदाहरण
- बचत खाता: 1 लाख रुपये
- बैंक एफडी: 2 लाख रुपये
- लिक्विड म्यूचुअल फंड: 2 लाख रुपये
यह बंटवारा केवल उदाहरण के लिए है। वास्तविक रकम का निर्धारण व्यक्ति की जरूरतों, निकासी की सुविधा और जोखिम सहने की क्षमता के आधार पर किया जाना चाहिए।
आमदनी और जरूरतों के अनुसार करें फंड का बंटवारा
पैसे का सही बंटवारा व्यक्ति की मासिक जरूरतों, आमदनी और आर्थिक स्थिति पर निर्भर करता है। अगर किसी की नौकरी स्थायी नहीं है या उसकी आमदनी नियमित नहीं रहती, तो उसे आपातकालीन फंड का बड़ा हिस्सा ऐसे विकल्प में रखना पड़ सकता है, जहां से पैसा जल्दी निकाला जा सके। वहीं, जिन लोगों की आमदनी नियमित है और जिन पर कर्ज का बोझ कम है, वे अपनी जरूरत के अनुसार अलग व्यवस्था अपना सकते हैं।
आपातकालीन फंड की समय-समय पर समीक्षा करें
आपातकालीन फंड का मकसद ज्यादा से ज्यादा मुनाफा कमाना नहीं, बल्कि मुश्किल समय में आर्थिक सहारा देना है। इसलिए इसमें इतना पैसा जरूर होना चाहिए, जिसे अचानक जरूरत पड़ने पर इस्तेमाल किया जा सके। निवेश करने से पहले निकासी से जुड़े नियमों और संभावित जोखिमों की जानकारी लेना भी जरूरी है।
समय के साथ खर्च और आमदनी में बदलाव होने पर आपातकालीन फंड की समीक्षा करनी चाहिए। अगर यह तय करने में परेशानी हो कि कितनी रकम कहां रखनी चाहिए, तो किसी योग्य वित्तीय सलाहकार से मार्गदर्शन लिया जा सकता है। बैंक की ब्याज दरें, एफडी की शर्तें और म्यूचुअल फंड का रिटर्न समय के साथ बदल सकते हैं, इसलिए निवेश से पहले उपलब्ध जानकारी की जांच करना जरूरी है।
अक्सर पूछे जाने वाले सवाल
1. आपातकालीन फंड क्या होता है?
आपातकालीन फंड वह रकम होती है, जिसे अचानक आने वाले खर्चों के लिए अलग रखा जाता है। बीमारी, दुर्घटना, नौकरी छूटने या किसी अन्य जरूरी स्थिति में इसका इस्तेमाल किया जा सकता है। इसका मुख्य उद्देश्य मुश्किल समय में आर्थिक मदद देना है।
2. क्या आपातकालीन फंड के लिए बचत खाता उपयोगी है?
हां, बचत खाता आपातकालीन फंड के उस हिस्से के लिए उपयोगी हो सकता है, जिसकी जरूरत तुरंत पड़ सकती है। इससे आमतौर पर पैसे निकालना आसान होता है। हालांकि, बचत खाते पर मिलने वाली ब्याज दर बैंक के अनुसार अलग-अलग हो सकती है।
3. क्या एफडी में रखा पैसा जरूरत पड़ने पर निकाला जा सकता है?
कुछ बैंक एफडी को समय से पहले तोड़ने की सुविधा देते हैं। हालांकि, ऐसा करने पर बैंक की शर्तों के अनुसार ब्याज में कटौती या जुर्माना लग सकता है। एफडी में पैसा रखने से पहले समय से पहले निकासी से जुड़े नियमों की जानकारी लेना जरूरी है।
4. क्या लिक्विड म्यूचुअल फंड में जोखिम होता है?
हां, लिक्विड म्यूचुअल फंड में भी निवेश का जोखिम होता है। इनका रिटर्न बाजार की परिस्थितियों पर निर्भर करता है और इसकी गारंटी नहीं होती। पैसा निकालने के बाद रकम खाते में आने में भी कुछ समय लग सकता है। इसलिए निवेश से पहले संबंधित जोखिम समझना चाहिए।
5. क्या सभी लोगों के लिए 5 लाख रुपये का एक जैसा बंटवारा सही है?
नहीं, हर व्यक्ति की आर्थिक स्थिति और जरूरतें अलग होती हैं। किसी की आमदनी नियमित हो सकती है, जबकि किसी की नौकरी या कमाई में अनिश्चितता हो सकती है। इसलिए आपातकालीन फंड का बंटवारा मासिक खर्च, आमदनी, कर्ज और पैसे की जरूरत के अनुसार करना चाहिए।
निष्कर्ष
5 लाख रुपये के आपातकालीन फंड को बचत खाते, एफडी और लिक्विड म्यूचुअल फंड जैसे विकल्पों में बांटने पर विचार किया जा सकता है। हालांकि, निवेश का फैसला लेते समय पैसा निकालने की सुविधा, मूलधन की सुरक्षा और जोखिम को प्राथमिकता देनी चाहिए। सही व्यवस्था वही है, जो अचानक आर्थिक जरूरत पड़ने पर समय पर मदद कर सके।
डिस्क्लेमर: यह जानकारी केवल सामान्य जानकारी देने के उद्देश्य से है, इसे निवेश की सलाह न मानें। लिक्विड म्यूचुअल फंड में रिटर्न की गारंटी नहीं होती और बैंक की एफडी पर समय से पहले निकासी की शर्तें लागू हो सकती हैं। निवेश का फैसला लेने से पहले सेबी में पंजीकृत निवेश सलाहकार से सलाह लेना उचित हो सकता है।