अच्छी कमाई होने के बावजूद हर व्यक्ति के पास पर्याप्त बचत हो, यह जरूरी नहीं है। कई बार गलत खर्च करने की आदतों के कारण अच्छी सैलरी भी भविष्य की आर्थिक जरूरतों को पूरा करने में कम पड़ जाती है। अमेरिकी वित्तीय विशेषज्ञ डेव रैमसे की चर्चित किताब ‘द टोटल मनी मेकओवर’ में बताया गया है कि आर्थिक रूप से मजबूत बनने के लिए केवल ज्यादा कमाना ही काफी नहीं है। इसके लिए पैसों का सही इस्तेमाल करना, खर्चों पर नियंत्रण रखना और लगातार अच्छी वित्तीय आदतें अपनाना भी जरूरी है।
आपातकालीन फंड बनाकर रखें
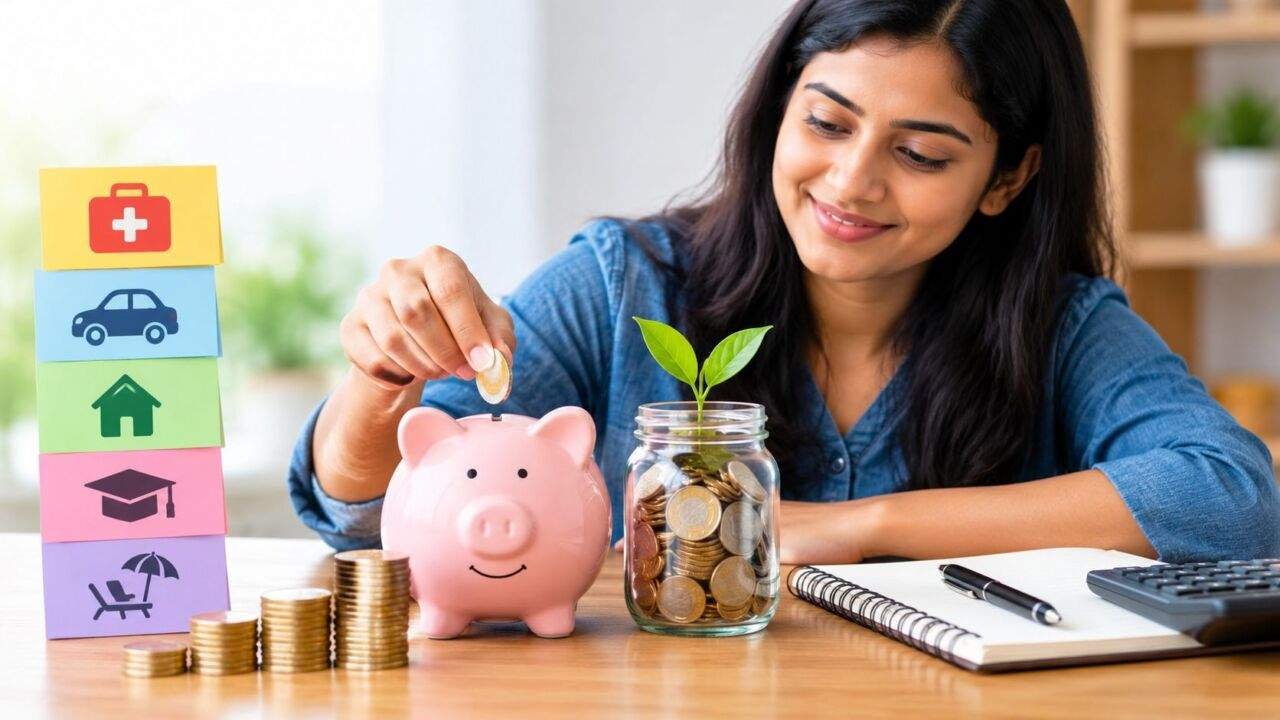
सबसे पहले, अचानक आने वाले खर्चों के लिए अलग से पैसे बचाने चाहिए। इसे आपातकालीन फंड कहा जाता है। गाड़ी की मरम्मत, अचानक इलाज या घर से जुड़ी किसी जरूरी जरूरत के समय यह बचत काम आती है। अगर ऐसी जरूरतों के लिए पैसे नहीं रखे गए हैं, तो लोगों को अक्सर कर्ज लेना पड़ता है या क्रेडिट कार्ड का इस्तेमाल करना पड़ता है। शुरुआत में अपनी आर्थिक स्थिति के अनुसार एक छोटी रकम जमा की जा सकती है। उदाहरण के लिए, भारत में 25,000 रुपये का शुरुआती फंड कई छोटे-मोटे अचानक आने वाले खर्चों में मदद कर सकता है। हालांकि, सही रकम आपकी आमदनी, परिवार और जरूरी खर्चों पर निर्भर करेगी।
💰 आपातकालीन बचत के जरूरी नियम
- शुरुआत: अपनी क्षमता के अनुसार छोटी रकम जमा करें।
- उद्देश्य: अचानक आने वाले जरूरी खर्चों को पूरा करना।
- अलग बचत: आपातकालीन पैसे को रोजमर्रा के खर्चों से अलग रखें।
- नियमित जमा: हर महीने बचत के लिए एक निश्चित रकम तय करें।
- फायदा: जरूरत के समय कर्ज लेने की संभावना कम हो सकती है।
कर्ज चुकाने के लिए स्नोबॉल पद्धति अपनाएं
कर्ज से बाहर निकलने के लिए एक आसान तरीका अपनाया जा सकता है, जिसे स्नोबॉल पद्धति कहा जाता है। इसमें सबसे पहले सभी कर्जों की सूची बनाई जाती है और उन्हें कम रकम से ज्यादा रकम के क्रम में रखा जाता है। हर कर्ज पर जरूरी न्यूनतम भुगतान करते रहें और अतिरिक्त पैसे से सबसे छोटे कर्ज को चुकाने की कोशिश करें। जब वह कर्ज खत्म हो जाए, तो उसके भुगतान में लगने वाली रकम को अगले कर्ज को चुकाने में इस्तेमाल करें। इस तरह धीरे-धीरे बाकी कर्ज भी कम होने लगते हैं। छोटे कर्ज जल्दी खत्म होने से आत्मविश्वास बढ़ता है और कर्ज चुकाने की प्रक्रिया जारी रखना आसान हो जाता है। हालांकि, ज्यादा ब्याज वाले कर्ज को पहले चुकाने से कुल ब्याज कम हो सकता है, इसलिए दोनों तरीकों में से चुनाव अपनी स्थिति के अनुसार करना चाहिए।
तीन से छह महीने के खर्च की बचत करें
जब छोटे-मोटे कर्ज खत्म हो जाएं, तो बचत को और मजबूत बनाने पर ध्यान देना चाहिए। केवल थोड़े पैसे जमा करना पर्याप्त नहीं है, क्योंकि नौकरी छूटने या लंबे समय तक इलाज चलने जैसी परिस्थितियों में ज्यादा रकम की जरूरत पड़ सकती है। इसलिए कोशिश करनी चाहिए कि कम से कम तीन से छह महीने के जरूरी घरेलू खर्चों के बराबर पैसा अलग रखा जाए। इस बचत से मुश्किल समय में घर का खर्च चलाने में मदद मिलती है और दोबारा कर्ज लेने की जरूरत कम हो सकती है। इसके लिए हर महीने आमदनी का एक हिस्सा बचत खाते में जमा करना उपयोगी हो सकता है।
📈 आर्थिक मजबूती के लिए पांच जरूरी कदम
- पहला कदम: अचानक आने वाले खर्चों के लिए फंड बनाएं।
- दूसरा कदम: कर्ज चुकाने की व्यवस्थित योजना तैयार करें।
- तीसरा कदम: तीन से छह महीने के जरूरी खर्चों की बचत करें।
- चौथा कदम: गैरजरूरी खरीदारी और फिजूलखर्ची पर नियंत्रण रखें।
- पांचवां कदम: भविष्य के लक्ष्यों के लिए नियमित निवेश की योजना बनाएं।
खर्च करने की आदतों पर नियंत्रण रखें
पैसों का सही प्रबंधन करने के लिए अपनी खर्च करने की आदतों पर ध्यान देना भी जरूरी है। केवल निवेश, ब्याज और बचत के बारे में जानकारी होना पर्याप्त नहीं है, अगर व्यक्ति बिना जरूरत लगातार पैसे खर्च करता रहता है। कई लोग दूसरों को प्रभावित करने, महंगी चीजें खरीदने या अपनी जीवनशैली दिखाने के लिए जरूरत से ज्यादा खर्च कर देते हैं। इससे अच्छी आमदनी होने पर भी बचत नहीं हो पाती। इसलिए खरीदारी करने से पहले यह सोचना चाहिए कि वह चीज वास्तव में जरूरी है या केवल इच्छा के कारण खरीदी जा रही है। अपने खर्चों का हिसाब रखना और हर महीने बचत का लक्ष्य तय करना आर्थिक स्थिति को बेहतर बनाने में मदद कर सकता है।
भविष्य के लिए निवेश की योजना बनाएं
भविष्य को सुरक्षित बनाने के लिए कर्ज कम करने और आपातकालीन बचत तैयार करने के बाद निवेश की योजना बनानी चाहिए। खासकर बुढ़ापे में नियमित आमदनी बनाए रखने के लिए रिटायरमेंट की तैयारी समय रहते शुरू करना फायदेमंद हो सकता है। इसके लिए अपनी आर्थिक स्थिति के अनुसार रिटायरमेंट योजनाओं, इंडेक्स फंड और अन्य निवेश विकल्पों के बारे में जानकारी ली जा सकती है। निवेश करने से पहले जोखिम, खर्च और संभावित लाभ को समझना जरूरी है, क्योंकि किसी भी निवेश में रिटर्न की गारंटी नहीं होती। हर महीने तय रकम का नियमित निवेश करने से लंबे समय में संपत्ति बनाने में मदद मिल सकती है। इसके साथ ही, घर खरीदने जैसे बड़े वित्तीय लक्ष्यों की योजना भी अपनी आमदनी और भुगतान करने की क्षमता को ध्यान में रखकर बनानी चाहिए।
निवेश और बचत से जुड़ी आधिकारिक जानकारी के लिए सेबी के निवेशक शिक्षा पोर्टल को देख सकते हैं।
निष्कर्ष
इन सभी बातों का मुख्य उद्देश्य अपनी आर्थिक स्थिति को धीरे-धीरे मजबूत बनाना है। शुरुआत में आपातकालीन फंड तैयार करना, फिर कर्ज कम करना, बचत बढ़ाना और खर्चों पर नियंत्रण रखना इस दिशा में उपयोगी कदम हैं। इसके बाद भविष्य की जरूरतों के लिए नियमित निवेश पर ध्यान दिया जा सकता है। आर्थिक रूप से मजबूत बनने के लिए बहुत ज्यादा कमाई करना ही एकमात्र रास्ता नहीं है। सही फैसले लेना, जरूरत के अनुसार खर्च करना और लंबे समय तक बचत की आदत बनाए रखना भी उतना ही महत्वपूर्ण है। छोटी-छोटी अच्छी आदतें समय के साथ बड़ा बदलाव ला सकती हैं और व्यक्ति को भविष्य में अधिक आर्थिक सुरक्षा देने में मदद कर सकती हैं।
अक्सर पूछे जाने वाले सवाल
1. आपातकालीन फंड कितना होना चाहिए?
शुरुआत में अपनी आर्थिक क्षमता के अनुसार छोटी रकम जमा कर सकते हैं। धीरे-धीरे तीन से छह महीने के जरूरी घरेलू खर्चों के बराबर बचत तैयार करना उपयोगी होता है। सही लक्ष्य आपकी आमदनी, परिवार और मासिक खर्चों पर निर्भर करता है।
2. स्नोबॉल पद्धति क्या है?
स्नोबॉल पद्धति में सबसे छोटे कर्ज को पहले चुकाया जाता है और बाकी कर्जों का न्यूनतम भुगतान जारी रखा जाता है। छोटा कर्ज खत्म होने के बाद उसकी भुगतान राशि अगले कर्ज में लगाई जाती है। इससे कर्ज चुकाने की प्रेरणा मिल सकती है।
3. अच्छी सैलरी होने के बाद भी बचत क्यों नहीं होती?
बिना योजना खर्च करना, गैरजरूरी खरीदारी और दूसरों की जीवनशैली की नकल करना बचत को प्रभावित कर सकता है। मासिक बजट बनाना, खर्चों का हिसाब रखना और बचत के लिए पहले से रकम अलग करना इस समस्या को कम करने में मदद कर सकता है।
4. रिटायरमेंट के लिए निवेश कब शुरू करना चाहिए?
रिटायरमेंट की तैयारी आमदनी शुरू होने के बाद आर्थिक स्थिति के अनुसार जल्द शुरू करना फायदेमंद हो सकता है। निवेश चुनने से पहले जोखिम, अवधि, शुल्क और वित्तीय लक्ष्यों को समझना चाहिए। नियमित निवेश लंबी अवधि में संपत्ति बनाने में मदद कर सकता है।
5. बचत और निवेश में क्या अंतर है?
बचत का उद्देश्य जरूरत के समय पैसे उपलब्ध रखना है, जबकि निवेश का लक्ष्य लंबी अवधि में संपत्ति बढ़ाना हो सकता है। बचत खाते में भी नियम और सीमाएं होती हैं, जबकि निवेश में बाजार के उतार-चढ़ाव के कारण पूंजी घटने का जोखिम रहता है।
डिस्क्लेमर: यह लेख केवल सामान्य वित्तीय जानकारी के लिए है। निवेश या कर्ज संबंधी निर्णय लेने से पहले अपनी आर्थिक स्थिति और जोखिम क्षमता का आकलन करें।