भारतीय रिजर्व बैंक की ओर से रेपो रेट बढ़ाकर 5.50 प्रतिशत किए जाने के बाद लोगों के लिए कर्ज लेना महंगा हो सकता है। रेपो रेट वह दर है, जिस पर रिजर्व बैंक दूसरे बैंकों को कर्ज देता है।
इसमें बढ़ोतरी होने पर बैंकों की उधार लेने की लागत बढ़ सकती है, जिसका असर ग्राहकों को मिलने वाले लोन पर भी पड़ता है। महंगाई में बढ़ोतरी और दुनिया भर में ब्याज दरें ऊपर जाने के बीच यह फैसला लिया गया है। आने वाले समय में ब्याज दरों में और बढ़ोतरी की संभावना से भी इनकार नहीं किया जा सकता।
रेपो रेट बढ़ने से होम लोन और ईएमआई पर असर
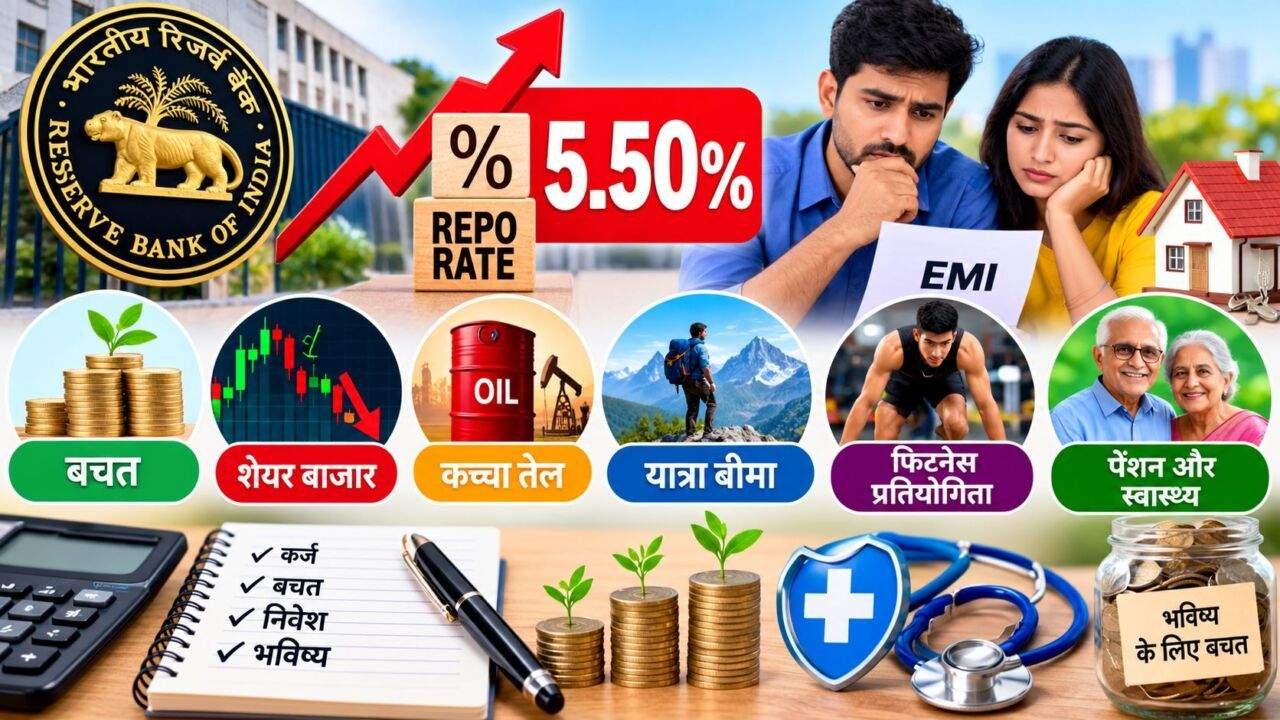
जिन लोगों ने फ्लोटिंग ब्याज दर पर होम लोन लिया है, उनकी ब्याज दर में बदलाव हो सकता है। इसका असर तुरंत मासिक किस्त यानी ईएमआई पर दिखाई देना जरूरी नहीं है। कई बैंक ईएमआई को पहले जैसा रखते हुए लोन चुकाने की अवधि बढ़ा देते हैं। इससे हर महीने भुगतान की रकम स्थिर रह सकती है, लेकिन लंबे समय तक ब्याज चुकाने के कारण कुल खर्च बढ़ सकता है। अगर किसी व्यक्ति के घरेलू बजट में गुंजाइश है, तो वह ईएमआई बढ़ाने पर विचार कर सकता है। इससे लोन की अवधि और कुल ब्याज खर्च को नियंत्रित करने में मदद मिल सकती है।
ब्याज दरों में बढ़ोतरी का असर केवल कर्ज लेने वालों तक सीमित नहीं रहता, बल्कि बचत और निवेश पर भी पड़ सकता है। हालांकि, बैंकों की जमा योजनाओं की ब्याज दरें बढ़ने में समय लग सकता है। अगर बैंकों के पास पहले से पर्याप्त नकदी उपलब्ध है, तो उन्हें नई जमा राशि जुटाने के लिए तुरंत ब्याज दरें बढ़ाने की जरूरत कम महसूस हो सकती है। इसलिए निवेशकों और बचत करने वालों को किसी भी बदलाव का आकलन करने से पहले अपने बैंक की नई दरों और योजनाओं की शर्तों को देखना चाहिए।
रेपो रेट बढ़ने पर क्या ध्यान रखें?
- होम लोन: फ्लोटिंग ब्याज दर में बदलाव हो सकता है।
- ईएमआई: मासिक किस्त या लोन की अवधि बढ़ सकती है।
- कुल ब्याज: लंबी अवधि में ब्याज का खर्च बढ़ सकता है।
- बचत: बैंक की जमा योजनाओं की नई ब्याज दरें जांचें।
- जरूरी कदम: अपने बजट और कर्ज चुकाने की क्षमता की समीक्षा करें।
शेयर बाजार में गिरावट और निवेश की रणनीति
शेयर बाजार में हाल की गिरावट के कारण निवेशकों की चिंता बढ़ सकती है, लेकिन केवल बाजार नीचे जाने के कारण जल्दबाजी में निवेश बेच देना सही फैसला नहीं होता। वैश्विक बॉन्ड पर बढ़ता प्रतिफल, कच्चे तेल की महंगाई, मानसून को लेकर चिंताएं और विदेशी निवेशकों की लगातार बिकवाली शेयर बाजार पर दबाव डाल सकती हैं। महंगा कच्चा तेल भारत के आयात खर्च को बढ़ाता है और रुपये पर दबाव डाल सकता है। इससे महंगाई बढ़ने की आशंका भी पैदा होती है।
इसके बावजूद, कुछ निवेश विशेषज्ञों का मानना है कि भारतीय अर्थव्यवस्था की बुनियादी स्थिति को देखते हुए लंबी अवधि के निवेशकों को धैर्य बनाए रखना चाहिए। बाजार में गिरावट के दौरान बड़ी कंपनियों के शेयरों के मूल्यांकन पहले की तुलना में आकर्षक हो सकते हैं।
हालांकि, किसी शेयर को केवल इसलिए नहीं खरीदना चाहिए कि उसकी कीमत गिर गई है। कंपनी की कमाई, कारोबार की स्थिति और भविष्य की संभावनाओं को भी समझना जरूरी है। निवेशकों को अपनी आर्थिक जरूरतों, निवेश की अवधि और जोखिम सहने की क्षमता के अनुसार पोर्टफोलियो तैयार रखना चाहिए।
सेवानिवृत्ति के बाद स्वास्थ्य खर्चों की तैयारी
सेवानिवृत्ति के बाद स्वास्थ्य खर्चों की योजना बनाना भी परिवारों के लिए जरूरी है। नियमित आय कम होने के बाद अचानक बीमारी या अस्पताल में भर्ती होने से जमा पूंजी पर बड़ा असर पड़ सकता है। इसी जरूरत को ध्यान में रखते हुए पेंशन फंड नियामक एवं विकास प्राधिकरण ने एनपीएस स्वास्थ्य नाम की पहल पेश की है। इसका उद्देश्य स्वास्थ्य खर्चों के लिए बचत और अतिरिक्त स्वास्थ्य बीमा को एक साथ जोड़कर लोगों को आर्थिक सुरक्षा देने में मदद करना है।
इस व्यवस्था में खाताधारक स्वास्थ्य संबंधी जरूरतों के लिए अलग से रकम जमा कर सकते हैं। इस बचत का इस्तेमाल अतिरिक्त बीमा की तय सीमा पूरी करने और पात्र चिकित्सा खर्चों के भुगतान में किया जा सकता है। हालांकि, इसमें कुछ शर्तें भी हैं। आंशिक निकासी योगदान की 25 प्रतिशत सीमा तक ही की जा सकती है और बीमा का नवीनीकरण अधिकतम 85 वर्ष की उम्र तक किया जा सकता है। इसलिए इस योजना से जुड़ने से पहले इसके नियम, निकासी की शर्तें और बीमा में मिलने वाली सुविधाओं को ध्यान से समझना चाहिए।
परिवार की आर्थिक सुरक्षा के जरूरी कदम
- स्वास्थ्य खर्च: सेवानिवृत्ति के बाद इलाज के लिए अलग बचत रखें।
- बीमा: पॉलिसी की शर्तें, सीमाएं और अपवाद समझें।
- यात्रा: साहसिक गतिविधियों के लिए अतिरिक्त बीमा कवर जांचें।
- फिटनेस बजट: प्रतियोगिता और प्रशिक्षण का खर्च पहले तय करें।
- पेंशन: नियमित आय और भविष्य की जरूरतों के लिए योजना बनाएं।
साहसिक गतिविधियों के लिए यात्रा बीमा
अगर आप छुट्टियों में ट्रेकिंग, गहरे समुद्र में गोताखोरी या राफ्टिंग जैसी साहसिक गतिविधियों की योजना बना रहे हैं, तो यात्रा बीमा लेते समय खास सावधानी बरतें। सामान्य यात्रा बीमा में हर तरह की गतिविधि का खर्च शामिल नहीं होता। ऐसे में दुर्घटना होने पर इलाज और बचाव अभियान का खर्च खुद उठाना पड़ सकता है। कुछ बीमा कंपनियां अतिरिक्त शुल्क लेकर साहसिक खेलों से जुड़ा सुरक्षा कवर देती हैं, लेकिन इसकी सुविधाएं अलग-अलग हो सकती हैं।
बीमा खरीदने से पहले यह जांचना जरूरी है कि आपकी चुनी हुई गतिविधि योजना में शामिल है या नहीं। इसके साथ ही उम्र, ऊंचाई, प्रशिक्षित व्यक्ति की निगरानी और अन्य शर्तों पर भी ध्यान देना चाहिए। कुछ योजनाओं में चिकित्सा खर्च की सीमा तय होती है और कुछ खर्चों का एक हिस्सा ग्राहक को खुद देना पड़ता है। इसलिए केवल कम प्रीमियम देखकर बीमा चुनने के बजाय उसकी पूरी शर्तें समझना बेहतर है।
फिटनेस प्रतियोगिता का बजट कैसे बनाएं
फिटनेस प्रतियोगिताओं में हिस्सा लेने वाले लोगों को भी अपने बजट का ध्यान रखना चाहिए। हाइरॉक्स ऐसी इनडोर प्रतियोगिता है, जिसमें दौड़ने के साथ कठिन शारीरिक अभ्यास भी करने पड़ते हैं। इसकी तैयारी में कई महीने लग सकते हैं और प्रशिक्षण, जूते, पोषण तथा शरीर को आराम देने से जुड़े खर्च भी होते हैं।
मुंबई में प्रतियोगिता का प्रवेश शुल्क लगभग 8,500 रुपये हो सकता है। इसके अलावा, तीन महीने की तैयारी पर करीब 70,000 रुपये से लेकर एक लाख रुपये से अधिक खर्च हो सकता है। दूसरे शहर में प्रतियोगिता होने पर यात्रा, होटल और भोजन का खर्च जोड़कर कुल बजट लगभग 1.65 लाख रुपये तक पहुंच सकता है।
ऐसे खर्चों को पूरा करने के लिए कर्ज लेना आसान लग सकता है, लेकिन इसका मतलब यह नहीं कि खर्च उठाना आर्थिक रूप से सही है। विशेषज्ञों की सलाह है कि प्रतियोगिता में हिस्सा लेने से कम से कम छह महीने पहले बचत शुरू कर देनी चाहिए। महंगे उपकरण और गैर-जरूरी पूरक उत्पाद खरीदने से बचकर खर्च कम किया जा सकता है। शारीरिक फिटनेस के लिए आर्थिक सुरक्षा को खतरे में डालना ठीक नहीं है।
राष्ट्रीय पेंशन प्रणाली में संभावित बदलाव
राष्ट्रीय पेंशन प्रणाली में भी सेवानिवृत्ति के बाद नियमित आय सुनिश्चित करने के लिए बदलावों पर काम किया जा रहा है। पेंशन फंड नियामक एवं विकास प्राधिकरण निवेश के विकल्प बढ़ाने, रकम निकालने से जुड़े नियमों को आसान बनाने और पेंशनधारकों को नियमित आय उपलब्ध कराने के तरीकों पर ध्यान दे रहा है।
इसके तहत प्रस्तावित सेवानिवृत्ति आय योजना, एनपीएस स्वास्थ्य और वार्षिकी से जुड़े विकल्पों पर चर्चा हो रही है। साथ ही, अधिक लोगों को पेंशन व्यवस्था से जोड़ने और शिकायतों का समाधान बेहतर बनाने के प्रयास भी किए जा रहे हैं।
कुल मिलाकर, ब्याज दरों में बदलाव, शेयर बाजार की उठापटक, स्वास्थ्य बीमा और सेवानिवृत्ति की तैयारी का सीधा संबंध परिवारों की आर्थिक स्थिति से है। ऐसे समय में जरूरी है कि लोग अपने कर्ज, बचत और निवेश की नियमित समीक्षा करें।
किसी भी वित्तीय फैसले से पहले अपनी जरूरतों, उपलब्ध बजट और भविष्य के लक्ष्यों को ध्यान में रखें, ताकि अचानक होने वाले खर्च या बाजार में उतार-चढ़ाव के बावजूद आर्थिक संतुलन बनाए रखा जा सके।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. रेपो रेट बढ़ने से होम लोन की ईएमआई पर क्या असर पड़ता है?
रेपो रेट बढ़ने पर फ्लोटिंग ब्याज दर वाले होम लोन की ब्याज दर बढ़ सकती है। इससे ईएमआई बढ़ सकती है या लोन चुकाने की अवधि लंबी हो सकती है। वास्तविक असर बैंक की शर्तों और लोन की ब्याज दर पर निर्भर करता है।
2. ब्याज दरें बढ़ने पर क्या बैंक एफडी की ब्याज दर भी बढ़ाते हैं?
जरूरी नहीं कि रेपो रेट बढ़ते ही सभी बैंक एफडी की ब्याज दरें बढ़ा दें। बैंक अपनी नकदी की जरूरत, जमा राशि और बाजार की स्थिति के अनुसार फैसला लेते हैं। निवेश करने से पहले अलग-अलग बैंकों की ब्याज दरों और शर्तों की तुलना करें।
3. शेयर बाजार में गिरावट के दौरान निवेशकों को क्या करना चाहिए?
बाजार में गिरावट के दौरान जल्दबाजी में निवेश बेचने से बचना चाहिए। निवेशकों को कंपनी की वित्तीय स्थिति, निवेश की अवधि और अपनी जोखिम सहने की क्षमता का आकलन करना चाहिए। कोई भी फैसला लेने से पहले अपने वित्तीय लक्ष्य और उपलब्ध बजट ध्यान में रखें।
4. एनपीएस स्वास्थ्य योजना का उद्देश्य क्या है?
एनपीएस स्वास्थ्य पहल का उद्देश्य स्वास्थ्य संबंधी खर्चों के लिए बचत और अतिरिक्त बीमा सुरक्षा को जोड़ना है। इससे पात्र खाताधारकों को चिकित्सा खर्चों की योजना बनाने में मदद मिल सकती है। इसमें शामिल होने से पहले पात्रता, निकासी की सीमा और बीमा की शर्तें जांचना जरूरी है।
5. साहसिक गतिविधियों के लिए यात्रा बीमा क्यों जरूरी है?
ट्रेकिंग, राफ्टिंग और गहरे समुद्र में गोताखोरी जैसी गतिविधियों में दुर्घटना होने पर इलाज और बचाव का खर्च अधिक हो सकता है। सामान्य यात्रा बीमा में ये गतिविधियां शामिल होना जरूरी नहीं है। इसलिए पॉलिसी खरीदने से पहले संबंधित सुरक्षा कवर और अपवादों की जांच करें।
डिस्क्लेमर
यह लेख सामान्य जानकारी के लिए है। वित्तीय फैसले लेने से पहले आधिकारिक जानकारी जांचें और जरूरत पड़ने पर योग्य वित्तीय सलाहकार से परामर्श करें।